※本記事にはプロモーション(アフィリエイト広告)が含まれます。
「iDeCoとNISA、どっちから始めればいいの?」
「iDeCoの上限が上がるって聞いたけど、今から始めたほうがいい?」
どちらも税金がお得になる制度なので、迷う人は多いはずです。
結論から言うと、まずはいつでも引き出せるNISAから。所得税がかかっていて、老後まで使わないお金があるならiDeCoもという順番が、多くの人にとって考えやすい形です。iDeCoは節税効果が大きい一方で、原則60歳まで引き出せないからです。この記事では、2026年12月分からの改正もふまえて、両者の違いと節税額の目安を数字で見ていきます。
・これから投資を始める/教育費や住宅資金も必要 → NISAが先(いつでも引き出せる)
・NISAを続けたうえで、老後資金をさらに準備したい → iDeCoを追加(掛金が全額所得控除)
・所得税・住民税がかかっていない(専業主婦・主夫など) → NISAを優先(iDeCoの節税メリットが小さい)
iDeCoは2026年12月分の掛金から上限が引き上げられ、会社員(企業年金なし)は月2.3万円→6.2万円になります。
💡 この記事のポイント
- iDeCoは掛金が全額所得控除。NISAにはない「払った年の節税」がある
- 代わりにiDeCoは原則60歳まで引き出せない。NISAはいつでも売れる
- 2026年12月分から、会社員の上限は月6.2万円に。加入できる年齢も70歳未満へ
- 会社員が月2.3万円を積み立てると、節税額は年約5.6万〜8.4万円(税率による試算)
- 迷ったらNISAを先に、iDeCoは「老後まで触らないお金」で
松井証券

※口座開設・維持費は無料です。NISA口座も同時に申し込めます。
iDeCoとNISAの違い|一覧で比較
iDeCo(個人型確定拠出年金)は「老後資金を自分で積み立てる年金」、NISAは「投資の利益が非課税になる口座」です。目的が違うので、ルールも大きく違います。
| 新NISA | iDeCo | |
|---|---|---|
| 目的 | 資産形成全般(使い道は自由) | 老後資金 |
| 払ったとき | 節税なし | 掛金が全額所得控除(所得税・住民税が下がる) |
| 運用中の利益 | 非課税 | 非課税 |
| 受け取るとき | 非課税 | 課税の対象(退職所得控除・公的年金等控除が使える) |
| 引き出し | いつでも可能 | 原則60歳まで不可 |
| 上限 | 年360万円(生涯1,800万円) | 働き方による(会社員・企業年金なしは月2.3万円→2026年12月分から6.2万円) |
| 最低額 | 100円から(証券会社による) | 月5,000円から |
| 手数料 | 口座の手数料は無料 | 加入時2,829円、毎月171円〜(どの金融機関でもかかる) |
※2026年10月時点の制度・各社の公表情報をもとに作成。iDeCoの毎月の手数料は、国民年金基金連合会と事務委託先金融機関への支払いの合計で、ネット証券の多くは運営管理手数料が0円のため171円です。
2026年12月からiDeCoはどう変わる?
iDeCoは、2026年12月から制度が大きく変わります。主な変更は掛金の上限の引き上げと、加入できる年齢の引き上げの2つです。
| 働き方(加入者区分) | 改正前(月額) | 2026年12月分から(月額) |
|---|---|---|
| 自営業・フリーランス(第1号) | 6.8万円 | 7.5万円 |
| 会社員・企業年金なし(第2号) | 2.3万円 | 6.2万円 |
| 会社員・企業年金あり、公務員(第2号) | 2万円など | 6.2万円(企業年金の掛金などとの合計) |
| 専業主婦・主夫(第3号) | 2.3万円 | 2.3万円(変更なし) |
| 60歳以上70歳未満(新設の第5号など) | - | 6.2万円など(条件あり) |
※松井証券の公式お知らせ(2026年8月更新)をもとに作成。自営業の上限は国民年金基金・付加保険料との合計です。企業年金がある人は、会社の掛金との合計で上限が決まるため、実際に出せる額は人によって違います。
引き上げ後の上限が使えるのは、2026年12月分の掛金(2027年1月の引き落とし分)からの予定です。また、これまで原則65歳未満だった加入年齢が70歳未満まで広がります(老齢基礎年金やiDeCoの老齢給付金を受け取っていないことなどが条件)。
特に企業年金のない会社員は、上限が月2.3万円から6.2万円へと2倍以上になります。「iDeCoは少ししか出せないから後回し」と考えていた人も、改めて検討する価値がある変更です。
節税額はいくら?|月2.3万円と6.2万円で試算
iDeCoの最大のメリットは、掛金が全額「所得控除」になることです。払った掛金の分だけ課税される所得が減り、所得税と住民税が安くなります。NISAにはない、iDeCoだけのメリットです。
| 毎月の掛金(年額) | 所得税率10%の人 (課税所得195万〜330万円) |
所得税率20%の人 (課税所得330万〜695万円) |
|---|---|---|
| 月1万円(12万円) | 約2.4万円 | 約3.7万円 |
| 月2.3万円(27.6万円) | 約5.6万円 | 約8.4万円 |
| 月6.2万円(74.4万円) | 約15.0万円 | 約22.6万円 |
※1年間の節税額の目安。当サイトの簡易試算で、所得税(復興特別所得税を含む)と住民税10%を合計した税率(10%区分は約20.2%、20%区分は約30.4%)を掛金に掛けて計算。掛金を差し引いたあとも同じ税率区分に収まる前提です。
たとえば所得税率20%の会社員が月2.3万円を積み立てると、1年で約8.4万円、税金が少なくなる計算です。運用で増えるかどうかに関係なく、払った時点で節税の効果があります。
ただし、所得税・住民税がかかっていない人(専業主婦・主夫や、収入が少ない人)は、この節税メリットがほとんどありません。その場合は、引き出しの自由なNISAを優先したほうが使いやすいでしょう。
iDeCoの注意点|「60歳まで引き出せない」を軽く見ない
iDeCoは節税効果が大きい反面、NISAにはない制約があります。始める前に、次の3つは必ず確認しておきましょう。
1. 原則60歳まで引き出せない
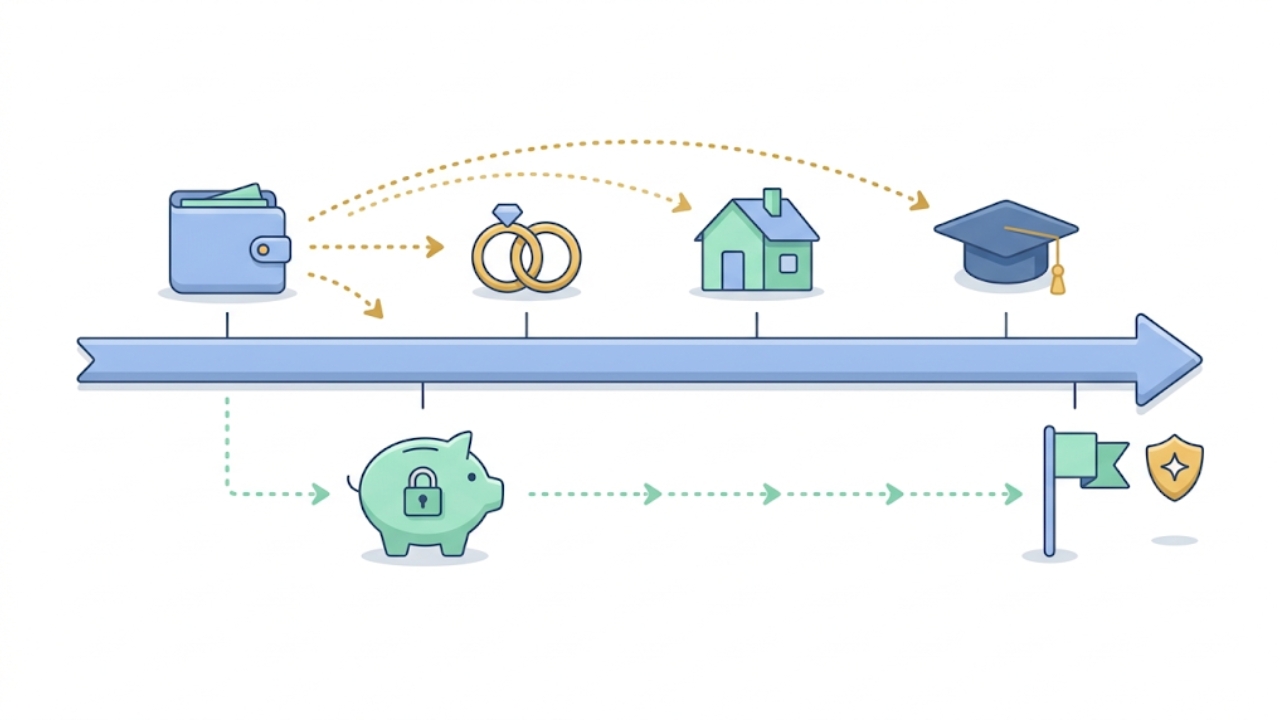
iDeCoで積み立てたお金は、原則として60歳になるまで受け取れません。結婚、住宅購入、子どもの教育費、転職による収入減など、途中でお金が必要になっても使えないのが、NISAとのいちばん大きな違いです。掛金を減らしたり止めたりすることはできますが、それまでのお金は引き出せません。
2. 手数料が毎月かかる
iDeCoは、加入時に2,829円、その後も毎月171円以上の手数料がかかります(掛金を払っている間)。月5,000円など少額だと手数料の割合が大きくなるので、ある程度の金額を長く続けられるかも考えておきましょう。NISAは口座の手数料がかかりません。
3. 受け取るときに税金がかかることがある
iDeCoは、受け取るときに「退職所得」や「雑所得(公的年金等)」として課税の対象になります。退職所得控除や公的年金等控除が使えるため、税金がかからない、または少なく済む場合も多いですが、会社の退職金と受け取る時期が近いと控除の枠が足りなくなることがあります。2026年1月以後の受け取りからは、この判定に使う期間が5年から10年に延びています。受け取り方は、実際に受け取る時期が近づいたら、金融機関や専門家に確認するのがおすすめです。
iDeCoもNISAも、投資信託で運用すれば元本割れの可能性があります(iDeCoの定期預金などの元本確保型を除く)。「この商品なら確実に増える」「代わりに手続きしてあげる」といった勧誘や、高額な有料セミナーへの誘導には注意してください。iDeCoの申し込みは、金融機関の公式サイトやアプリから自分で行えます。
どっちが先?働き方別の考え方
ここまでの違いをふまえて、働き方ごとに優先順位の目安をまとめます。
| 働き方 | 考え方の目安 |
|---|---|
| 会社員(企業年金なし) | NISAで土台を作り、老後まで使わない余裕があればiDeCoを追加。改正後は上限が月6.2万円になり、iDeCoの節税メリットが大きくなる |
| 会社員(企業年金あり)・公務員 | 会社の掛金との合計で上限が決まる。まず勤務先で自分がいくら出せるかを確認し、NISAを中心に検討 |
| 自営業・フリーランス | 退職金や厚生年金がないぶん、老後資金の準備としてiDeCoの役割が大きい。所得税率が高い人ほど節税効果も大きい |
| 専業主婦・主夫 | 所得税・住民税がかからない場合、掛金の節税メリットがほぼない。NISAを優先する考え方が一般的 |
| 20代・30代前半 | 結婚・住宅・教育などでお金が必要になる時期が近い。引き出せるNISAを先に、iDeCoは少額から |
※考え方の目安で、個別の状況によって最適な判断は変わります。
共通して大事なのは、生活防衛資金(生活費の数か月分)を預金で確保してから始めることです。そのうえで、「いつ使うか分からないお金はNISA」「60歳以降に使うと決められるお金はiDeCo」と、お金の使い道で分けると迷いにくくなります。
NISAで毎月いくら積み立てる人が多いかは新NISAは月いくら積み立てる?、仮想通貨も含めた順番の考え方はNISAと仮想通貨どっちから始める?で解説しています。
例:月5万円を投資に回せる会社員の場合
パターンB(老後資金も準備したい人) NISA 3万円+iDeCo 2万円
パターンC(老後資金を重視・お金を動かす予定が少ない人) NISA 2.5万円+iDeCo 2.5万円
※配分は考え方の例で、特定の割合を推奨するものではありません。所得税率20%の人がパターンBの場合、iDeCoの年24万円の掛金で、1年に約7.3万円の節税になる計算です(当サイトの試算)。
NISAもiDeCoも始めやすい証券会社
NISAとiDeCoは、同じ証券会社でまとめて始めることもできます。iDeCoの手数料(毎月171円)はネット証券ならほぼ同じなので、NISAで使いたい証券会社を選び、iDeCoも同じところで管理すると、アプリやログインが1つで済みます。
たとえば松井証券は、NISAでは投資信託を100円から積み立てられ、JCBオリジナルシリーズのカードでのクレカ積立や「投信残高ポイント」にも対応しています。iDeCoも運営管理手数料0円で、オルカン(eMAXIS Slim 全世界株式(オール・カントリー))などのeMAXIS Slimシリーズも選べます。
主要ネット証券4社のNISAの比較は新NISAはどこで始める?主要ネット証券4社をポイントで比較、松井証券の申し込み手順は松井証券でNISAを始める手順で解説しています。
松井証券
※NISA・iDeCoの条件やポイントの付与条件は変更される場合があります。最新情報は必ず公式サイトをご確認ください。
dカードでクレカ積立をしたい人は、マネックス証券も候補になります。マネックス証券もiDeCoの運営管理手数料は0円で、オルカン(eMAXIS Slim 全世界株式)やeMAXIS Slim 米国株式(S&P500)を選べます(2026年2月時点の商品一覧)。
よくある質問
Q1. iDeCoとNISAは両方やってもいいですか?
はい、両方を同時に利用できます。NISAは年360万円、iDeCoは働き方ごとの上限まで、それぞれ別に使えます。生活防衛資金を確保したうえで、使い道が決まっていないお金はNISA、老後まで使わないお金はiDeCoと分けるのが基本です。
Q2. 改正後の6.2万円を使うには、手続きが必要ですか?
上限が上がっても、掛金は自動では増えません。掛金を増やしたい場合は、加入している金融機関で掛金額の変更手続きが必要です。受付の時期や方法は金融機関ごとに案内されているので、公式サイトで確認してください。
Q3. iDeCoの掛金はいつ節税になりますか?
会社員・公務員は年末調整で、自営業の人は確定申告で「小規模企業共済等掛金控除」として申告します。会社員は、金融機関(国民年金基金連合会)から届く掛金の証明書を年末調整の書類と一緒に提出します。掛金を給与天引き(事業主払込)にしている場合は、会社が年末調整で反映します。
Q4. iDeCoで損をすることはありますか?
投資信託を選んだ場合、受け取るときに掛金の合計を下回っている可能性はあります。また、手数料が毎月かかるため、定期預金などの元本確保型だけで運用すると、手数料の分だけ目減りすることもあります。一方で掛金の節税効果は運用成績に関係なく得られます。
Q5. 仮想通貨はiDeCoやNISAで買えますか?
2026年10月時点では、iDeCoでもNISAでも仮想通貨(ビットコインなど)は買えません。仮想通貨は暗号資産の取引所で買い、利益は原則として給与などと合算して課税されます。くわしくはNISAと仮想通貨どっちから始める?をご覧ください。
まとめ:NISAを先に、iDeCoは「老後まで使わないお金」で
- iDeCoは掛金が全額所得控除。ただし原則60歳まで引き出せない
- NISAはいつでも引き出せて、利益も受け取りも非課税
- 2026年12月分から、会社員(企業年金なし)の上限は月2.3万円→6.2万円、加入は70歳未満まで
- 所得税率20%の会社員なら、月2.3万円で年約8.4万円の節税(試算)
- 迷ったら生活防衛資金 → NISA → iDeCoの順番で
どちらも元本が保証された制度ではありません。まずは無理のない金額で、続けられる形を作ることを優先してください。

松井証券
マネックス証券
※本記事は、2026年10月時点の制度や各社の公表情報等をもとに、iDeCoとNISAに関する一般的な情報を提供するものです。特定の金融商品の購入や、特定の金融機関の利用を推奨・保証するものではありません。
※節税額の試算は一定の前提を置いた概算の目安です。実際の税額は所得や控除の状況により異なります。詳しくは国税庁の情報や税理士等の専門家にご確認ください。
※iDeCoの改正内容は、今後の政省令や金融機関の案内により細部が変わる可能性があります。最新情報は必ず公式サイトでご確認ください。
※配分の例は考え方を示すもので、特定の割合を推奨するものではありません。
※投資信託は価格変動があり、元本を下回る可能性があります。投資判断はご自身の責任で行ってください。
※本サイトにはアフィリエイト広告(PR)が含まれます。
<参考資料>
国民年金基金連合会「iDeCo公式サイト」
厚生労働省「iDeCoの概要」
松井証券「【iDeCo】掛金拠出限度額・加入可能年齢の引き上げについて(2026年12月施行)」
金融庁「NISA特設ウェブサイト」
国税庁「No.1135 小規模企業共済等掛金控除」