※本記事にはプロモーション(アフィリエイト広告)が含まれます。
「仮想通貨の確定申告、何から手をつければいいの?」
「税務署に行かないといけないの?」
そんな不安を抱えていませんか?
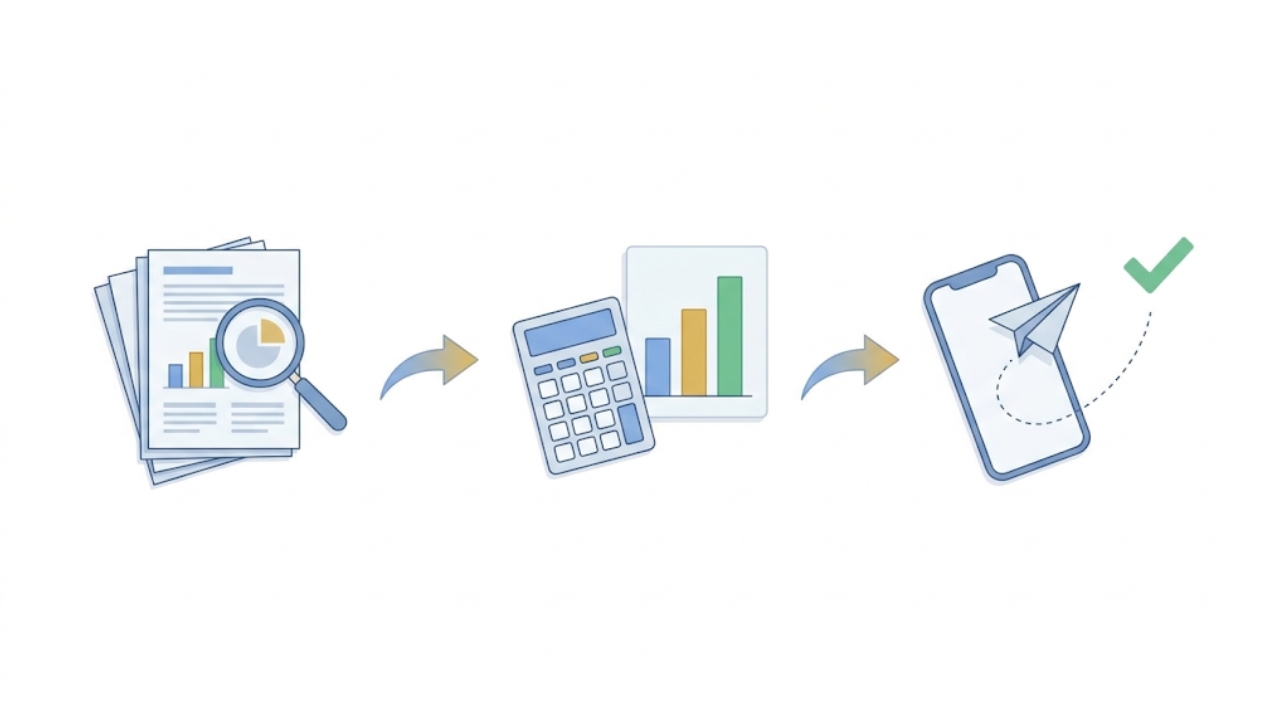
実は、マイナンバーカードとスマホがあれば、仮想通貨の確定申告は自宅で完結できます。やることは「書類を集める → 損益を計算する → 画面に数字を入れて送る」の3つだけです。
仮想通貨の利益も、入力の流れは同じです。画面の質問に答えて、決まった欄に数字を入れていくだけです。
この記事では、どの書類のどの数字を、画面のどこに入れるかまで、順番に説明します。
- 2026年分の確定申告期間は2027年2月16日(火)〜3月15日(月)
- 仮想通貨の利益は「雑所得(その他)」として、種目「暗号資産」で入力します
- 国内取引所の年間取引報告書の数字は、国税庁の「総平均法用」の計算書に入れると収入金額と必要経費が出ます
- 源泉徴収票はマイナポータル連携で自動入力できますが、仮想通貨の数字は手入力です
- e-Taxの「ID・パスワード方式」は2025年10月から新規発行が停止。これから始める人はマイナンバーカード方式が基本です
結論:スマホで完結しやすい人・パソコンや専門サービスを使ったほうがいい人
まず、自分が「スマホだけで終わるタイプ」かどうかを確認しましょう。分かれ目は、損益の計算がどれだけ複雑かです。入力そのものは、どちらのタイプでもスマホでできます。
| あなたの取引 | 損益の計算 | 申告書の作成・提出 |
|---|---|---|
| 国内の取引所1〜2社で 売り買いしただけ |
スマホで可能 (年間取引報告書+国税庁の計算書) |
スマホで完結 |
| 国内の取引所が3社以上・ コイン同士の交換が多い |
損益計算サービスが楽 (取引所間の移動で計算がずれやすい) |
スマホで完結 |
| 海外取引所・DeFi・ NFTも使った |
サービスか税理士へ (年間取引報告書が出ないことが多い) |
スマホで可能 |
※会社員(給与1か所・年末調整済み)は、仮想通貨や副業など給与以外の所得が年20万円を超える場合に所得税の確定申告が必要です。20万円以下でも住民税の申告は必要です。自分が対象かどうかは仮想通貨の税金はいくらから?の早見表で確認できます。
準備するもの(チェックリスト)
始める前に、次のものを手元にそろえておくと、途中で手が止まりません。
☑ マイナンバーカードを読み取れるスマホ
☑ マイナアプリ(2026年8月25日から、マイナポータルアプリとデジタル認証アプリが統合されました。古いアプリの人は更新と利用登録を)
☑ 給与の源泉徴収票(マイナポータル連携で自動入力できる場合あり)
☑ 取引所の年間取引報告書(使ったすべての取引所の分)
☑ 仮想通貨の収入金額と必要経費(STEP2で計算します)
☑ 控除の書類(ふるさと納税、生命保険料、iDeCo、医療費など該当するもの)
☑ 還付・納付に使う銀行口座
※暗証番号は、数字4桁は3回、英数字6〜16桁は5回続けて間違えるとロックされ、市区町村の窓口で再設定が必要になります。2月以降は窓口が混みやすいので、年内に一度ログインできるか試しておくと安心です。
e-Taxの「ID・パスワード方式」は、2025年10月1日から新規の発行が停止されました。すでに届出済みの人は引き続き使えますが、これから始める人はマイナンバーカード方式が基本です。
カードが間に合わない場合は、作成コーナーで申告書を作って印刷し、郵送か税務署へ提出する方法もあります(令和8年分から、複写式の「控用」は廃止される予定です)。
STEP1:取引所の「年間取引報告書」を集める
国内の金融庁登録の取引所では、1年間の取引をまとめた年間取引報告書が、翌年の初めごろにマイページなどで発行されます。発行時期や場所は取引所によって違うため、各社のお知らせを確認しましょう。
報告書には、主に次のような数字が通貨ごとに載っています。
| 報告書の主な項目 | 意味 |
|---|---|
| 年始・年末の数量 | 1月1日と12月31日に持っていた量 |
| 購入数量・購入金額 | その年に買った量と、支払った金額 |
| 売却数量・売却金額 | その年に売った量と、受け取った金額 |
| 移入・移出数量 | ほかの取引所やウォレットとの間で送った・受け取った量 |
※項目名は取引所によって異なります。報告書の「売却金額」は利益ではありません。利益は、売却金額から「売った分の取得価額」と手数料を差し引いて計算します(STEP2)。
STEP2:損益を計算する(国税庁の計算書か、損益計算サービス)
次に、確定申告で入力する「収入金額」と「必要経費」を出します。方法は2つです。
方法A:国税庁の「暗号資産の計算書(総平均法用)」を使う
国内の取引所1〜2社だけで売り買いした人は、国税庁が公開している「暗号資産の計算書」が使えます。国税庁は、年間取引報告書の数字を使う場合は「総平均法用」を使うよう案内しています。
年間取引報告書の数字を計算書の欄に写すと、通貨ごとの収入金額(売った金額など)と必要経費(売った分の取得価額など)が計算できます。この2つの数字を、STEP3でそのまま入力します。
なお、計算書は申告書に添付する必要はありません。自分で保管しておきましょう。
仮想通貨の取得価額は、届出をしなければ総平均法で計算します。移動平均法を使う場合は税務署への届出が必要で、自分で計算した収入金額と必要経費を同じ画面に入力します。平均単価の考え方は平均取得単価の計算方法で、計算ツールと一緒に解説しています。
方法B:損益計算サービスにまかせる
取引所が3社以上ある人、コイン同士の交換や送金が多い人は、手作業で計算すると取引所をまたいだ移動で数字がずれやすくなります。この場合は、取引履歴を読み込むだけで損益を出せる損益計算サービスを使うのが現実的です。
サービスの計算結果に表示される数字を、STEP3の入力画面に写します。サービスによって「収入金額・必要経費」で表示するものと「損益額」で表示するものがあるため、各サービスの申告ガイドに沿って入力しましょう。
年明けは取引履歴の取り込みや問い合わせが集中しがちです。年内のうちに履歴を読み込んで、今年の損益がどれくらいかだけでも見ておくと、申告期間に慌てずに済みます。
利用者No1の仮想通貨税金計算サービス【CRYPTACT(クリプタクト)】
STEP3:スマホで「確定申告書等作成コーナー」に入力する
数字がそろったら、いよいよ入力です。国税庁の確定申告書等作成コーナーは2025年1月から所得税のすべての画面がスマホに対応しており、会社員の副業として仮想通貨の利益がある場合もスマホで入力できます。
スマホで国税庁の「確定申告書等作成コーナー」を開き、提出方法は「e-Tax(マイナンバーカード方式)」を選びます。
② マイナンバーカードでログイン
数字4桁の暗証番号を入れて、カードをスマホの背面にかざします。初めての人は、利用者情報(住所・氏名など)の登録画面が出ます。
③「所得税」と年分(令和8年分)を選ぶ
2026年1月〜12月の取引は「令和8年分」です。
④ 申告する所得の種類を選ぶ
会社員なら「給与」と「雑所得(業務・その他)」を選びます。画面の質問に答えていくと、必要な入力画面へ案内されます。
⑤ 給与の情報を入れる
源泉徴収票の内容を入力します。マイナポータル連携をしていれば自動で入り、カメラで源泉徴収票を読み取る方法もあります。
⑥ 仮想通貨の利益を「雑所得(その他)」に入れる
入力する項目と数字は、次の表のとおりです。
⑦ 所得控除を入れる
社会保険料、生命保険料、ふるさと納税、iDeCoなど、年末調整に含まれていない控除があれば追加します。
⑧ 計算結果を確認して、納付(還付)方法を選ぶ
この時点では、まだ申告は終わっていません。
⑨ 申告書の内容を確認して「送信」
送信後に表示される受付結果(受信通知)は、スクリーンショットなどで保存しておきましょう。
⑥の入力項目と、入れる数字
| 画面の項目 | 入れる内容 | 入力例 |
|---|---|---|
| 種目 | 「暗号資産」 | 暗号資産 |
| 所得の生ずる場所 | 取引所の名前と所在地 | (取引所名・本社所在地) |
| 収入金額 | 計算書の「収入金額」 (売った金額など) |
1,500,000円 |
| 必要経費 | 計算書の「必要経費」 (売った分の取得価額・手数料など) |
1,000,000円 |
| 源泉徴収税額 | 通常は差し引かれていないので「0」 | 0円 |
※取引所が複数ある場合は、画面の案内に沿って取引所ごとに追加して入力します。
※損益計算サービスを使った場合は、サービスの申告ガイドに表示される数字を入力してください。
1年間でビットコインを150万円分売却し、売った分の取得価額と手数料が100万円だったとします。
・収入金額:1,500,000円
・必要経費:1,000,000円
・雑所得(利益):500,000円(20万円を超えるので確定申告が必要)
この場合、利益が出たことで増える税金は、所得税と住民税を合わせて約7.6万円が目安です(当サイトの早見表の前提で計算した概算)。年収や控除によって変わるため、税金シミュレーターで自分の条件を入れてみてください。
マイナポータル連携で自動入力できるのは、源泉徴収票、株式の特定口座年間取引報告書、ふるさと納税、医療費などです。国税庁が案内している令和8年分の対象一覧に、仮想通貨の年間取引報告書は含まれていません。株の取引報告書と同じ感覚で待っていても数字は入らないので、STEP2で出した数字を手で入力しましょう。
STEP4:納税する(期限は2027年3月15日)
計算結果で「納める税金」が出た人は、原則として申告期限と同じ3月15日までに納付します。スマホから選べる主な方法は次のとおりです。
| 納付方法 | 特徴 |
|---|---|
| 振替納税 | 指定した口座から自動で引き落とし。引き落とし日は例年4月ごろ(事前の手続きが必要) |
| クレジットカード | 専用サイトから納付。決済手数料がかかります |
| スマホアプリ納付 | 対応するPay払いで納付。利用できる金額に上限があります |
| コンビニ(QRコード) | 作成コーナーでQRコードを作り、コンビニで現金払い |
※振替納税の引き落とし日や、各納付方法の上限額・手数料は年によって変わります。最新情報は国税庁の案内を確認してください。
よくある入力ミス5つ
売却金額は売った額の合計です。利益は、そこから取得価額と手数料を引いた額です。
2. コイン同士の交換や、決済での利用を入れ忘れる
ビットコインでイーサリアムを買った場合なども、その時点で利益が出ていれば課税の対象です。
3. 使った取引所の一部を入れ忘れる
口座を開いたまま放置していた取引所も、取引があれば対象です。
4. 仮想通貨の損失を給与と相殺しようとする
雑所得の損失は、給与など他の所得と相殺できず、翌年への繰り越しもできません。
5. 「20万円」を仮想通貨の利益だけで判定する
20万円は、副業収入なども含めた給与以外の所得の合計で判定します。
今から取引所を絞っておくと、翌年の申告がぐっと楽になる
申告でいちばん時間がかかるのは、入力ではなく書類と履歴を集める作業です。使っている取引所が多いほど、報告書の取り寄せも計算も増えていきます。
これから仮想通貨を始める人や、口座を整理したい人は、年間取引報告書が発行される金融庁登録の国内取引所を1〜2社にまとめておくと、来年の確定申告が「報告書を見て、数字を入れるだけ」に近づきます。
\ 年間取引報告書が出る国内の登録取引所 /
コインチェック
【GMOコイン】
※口座開設・維持費は無料です。年間取引報告書の発行時期・各種手数料などの最新情報は必ず各公式サイトをご確認ください。仮想通貨は価格変動により元本を下回る可能性があります。
よくある質問
Q1. スマホだけで、損益の計算までできますか?
国内の取引所1〜2社で売り買いしただけなら、年間取引報告書と国税庁の計算書(総平均法用)で計算できます。計算書は表計算ファイルなので、スマホよりパソコンのほうが入力しやすいのが正直なところです。取引所が多い場合は損益計算サービスを使うと、スマホでも結果を確認できます。
Q2. 利益が20万円以下でも、何か手続きは必要ですか?
会社員(給与1か所・年末調整済み)なら所得税の確定申告は原則不要ですが、住民税の申告は必要です。お住まいの市区町村に申告します。医療費控除などで確定申告をする場合は、20万円以下でも仮想通貨の利益を含めて申告します。
Q3. 計算書や年間取引報告書は、提出しないといけませんか?
国税庁の計算書は申告書への添付は不要です。ただし、税務署から問い合わせがあったときに説明できるよう、計算書・年間取引報告書・取引履歴は保管しておきましょう。
Q4. 期限の3月15日に間に合わなかったら?
期限後でも申告はできます。ただし、無申告加算税や延滞税がかかる可能性があります。気づいた時点で、税務署から指摘を受ける前に自主的に申告すると、加算税が軽くなる場合があります。
Q5. 税率20%の分離課税は、2026年分の申告に関係ありますか?
関係ありません。分離課税への改正は決まっていますが、適用は2028年分からの見込みで、2026年分は従来どおり雑所得として給与などと合算して申告します。詳しくは仮想通貨の税金はいくらから?の「制度改正の動向」で解説しています。
まとめ:年内に「ログイン確認」と「損益の把握」まで済ませておこう
- 仮想通貨の確定申告は、マイナンバーカードとスマホがあれば自宅で完結できる
- 流れは報告書を集める → 収入金額と必要経費を出す → 雑所得(その他)に入力して送信
- 年間取引報告書の数字は国税庁の計算書(総平均法用)で収入金額・必要経費に変換できる
- 仮想通貨の数字はマイナポータル連携で自動入力されないので手入力
- 2026年分の申告期間は2027年2月16日〜3月15日。年内にログイン確認と損益の把握を
申告期間に入ってから慌てないために、まずはマイナアプリでログインできるかと、今年の損益がどれくらいかの2つだけ、年内に確認しておきましょう。税金の目安は仮想通貨の税金シミュレーターですぐに計算できます。
※本記事は、2026年10月時点の税制および国税庁の公表資料をもとに、仮想通貨(暗号資産)の確定申告に関する一般的な手順を紹介するものです。特定の取引や金融商品の売買を推奨するものではなく、税務上の助言ではありません。
※確定申告書等作成コーナーの画面構成や項目名は、年分によって変更される場合があります。実際の申告では、国税庁の最新の案内に従ってください。
※記事内の税額は、一定の前提を置いて計算した概算の目安であり、実際の税額を保証するものではありません。個別の判断や正確な税額については、必ず税理士または所轄の税務署にご確認ください。
※仮想通貨は価格変動が大きく、元本を下回る可能性があります。投資判断はご自身の責任で行ってください。
※本サイトにはアフィリエイト広告(PR)が含まれます。各サービスの内容・料金は変更される場合があるため、最新情報は公式サイトでご確認ください。
<参考資料>
国税庁「暗号資産等に関する税務上の取扱い及び計算書について」
国税庁 確定申告書等作成コーナー よくある質問「暗号資産の取引に係る収入がある場合」
国税庁「令和8年分の確定申告はスマホとマイナポータル連携でもっと便利に!」
国税庁「ID・パスワード方式の新規発行停止について」