※本記事にはプロモーション(アフィリエイト広告)が含まれます。
「新NISAで月3万円って、多いの?少ないの?」
「20年続けたら、実際いくらになるんだろう」
積立額を決めるときに、いちばん迷うのがここですよね。
結論から言うと、月3万円を20年積み立てると、元本720万円が年3%なら約981万円、年5%なら約1,217万円になる計算です(試算)。そして金融庁のデータで見ると、つみたて投資枠で実際に買い付けた人の「真ん中あたり」が、ちょうど月3万円前後のペースでした。
この記事では、金融庁の公表データで「みんなが実際にいくら積み立てているか」を確認したうえで、途中で止めたり、始めるのが遅れたりすると20年後の金額がどう変わるかも計算しました。金額を決める前に、一度目を通してみてください。
💡 この記事のポイント
- 月3万円×20年(元本720万円)は、年3%で約981万円、年5%で約1,217万円(試算)
- NISA口座は3,048万口座(2026年6月末)。半年で約8%増えました
- つみたて投資枠で2025年に実際に買った口座のうち、約6割は年40万円以下。月3万円ペースは「真ん中あたり」です
- 20年後の金額を大きく左右するのは、月の金額より「止めずに続けた年数」
- オルカンの実績では、2022年の下落で1年積立を止めた人は、続けた人より評価額が約82万円少なくなっていました
結論:月3万円は「平均より少し多め、上限の約3割」。大事なのは続けられるか
新NISAのつみたて投資枠は、年120万円(月10万円)まで投資できます。月3万円(年36万円)は、その約3割を使う金額です。
「枠を使い切れていないから少ない」と感じる人もいますが、金融庁のデータを見ると、上限近くまで使っている口座はごく一部です。実際に買い付けた人の中で見ると、月3万円ペースは多くも少なくもない、ちょうど真ん中あたりにいます。
そして20年後の金額は、毎月の金額以上に「途中で止めなかったかどうか」で大きく変わります。月3万円が多いか少ないかより、相場が下がっても家計が苦しくならない金額かどうかで決めるのが現実的です。
月3万円×20年はいくら?利回り別の試算
毎月3万円を20年間(240か月)積み立てた場合の試算です。元本は720万円(3万円×12か月×20年)です。
| 運用の前提 | 20年後の金額 | うち増えた分 | 元本の何倍か |
|---|---|---|---|
| 預金(年0.3%と仮定) | 約742万円 | 約22万円 | 約1.03倍 |
| 年3%で運用 | 約981万円 | 約261万円 | 約1.36倍 |
| 年5%で運用 | 約1,217万円 | 約497万円 | 約1.69倍 |
| 年7%で運用 | 約1,523万円 | 約803万円 | 約2.11倍 |
※毎月末に積み立て、年利を月利に換算して計算した当サイトの試算です(金融庁「つみたてシミュレーター」と同じ考え方)。手数料・税金は考慮していません。実際の運用成果は毎年変動し、元本を下回ることもあります。
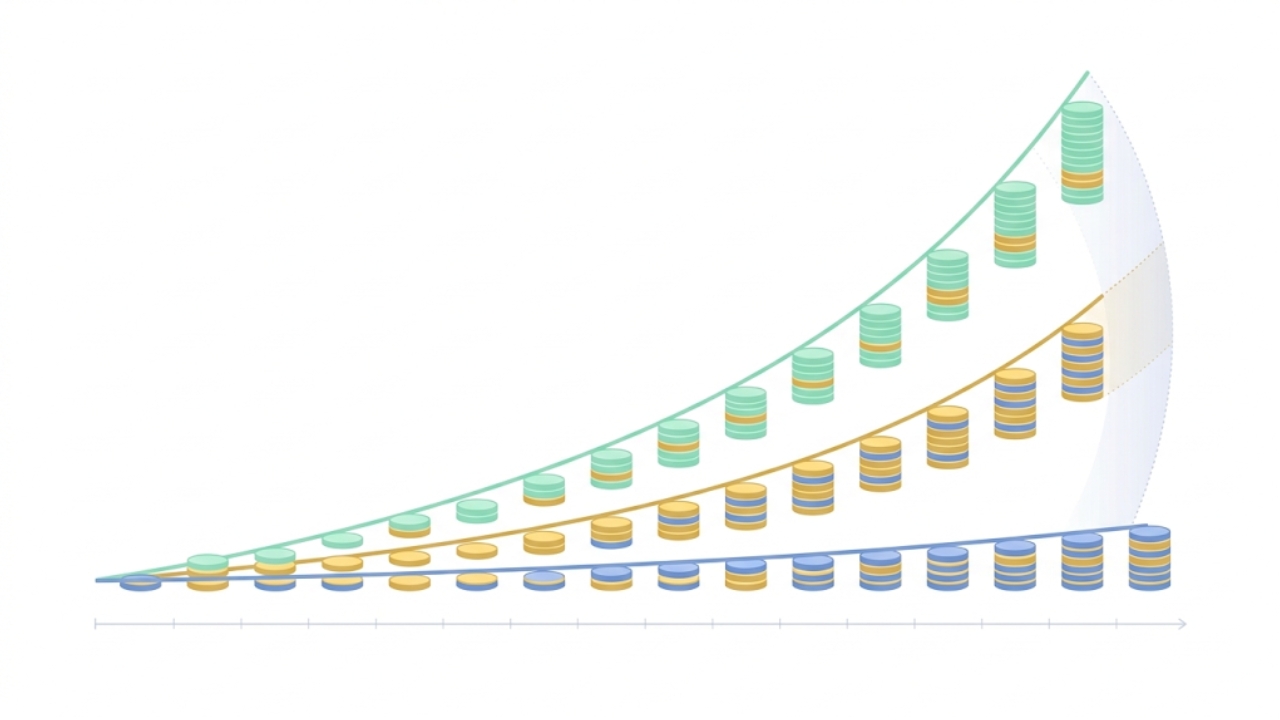
年3%と年5%の差は、20年で約237万円です。利回りが少し違うだけで差が広がるのは、増えた分にもさらに利益がつく「複利」の効果が、積立の後半ほど大きく効いてくるためです。
・毎年同じ利回りが続くことはありません。株式の投資信託は、1年で2〜3割下がる年もあります。表の数字は「平均するとこのくらい」という仮定です。
・預金の利息には約20%の税金がかかります。NISAの中で出た運用益は非課税です。
・物価が上がると、同じ1,000万円で買えるものは減ります。仮に物価が毎年2%上がると、20年後には物価が約1.5倍になる計算です。
みんなは月いくら?金融庁データで見るつみたて投資枠の買付額
NISA口座は3,048万口座に
金融庁が2026年10月2日に公表した調査によると、2026年6月末時点のNISA口座数は3,048万口座でした。2025年12月末(2,821万口座)から半年で約8%増えています。NISAでの累計の買付額は約85兆円です。
2025年1年間の「つみたて投資枠」の買付額
では、実際にいくら積み立てているのでしょうか。金融庁が2026年7月3日に公表した2025年12月末時点の調査には、つみたて投資枠で2025年の1年間に買い付けた金額の分布が載っています。当サイトで「実際に買った口座だけ」に絞った割合も計算しました。
| 年間の買付額 (月あたりの目安) |
口座数 | 全口座に 占める割合 |
買った口座だけで 見た割合 |
|---|---|---|---|
| 0円(買付なし) | 1,459万 | 51.2% | - |
| 20万円以下 (〜月1.7万円) |
514万 | 18.0% | 37.0% |
| 20万円超40万円以下 (月1.7〜3.3万円) |
351万 | 12.3% | 25.3% |
| 40万円超60万円以下 (月3.3〜5万円) |
167万 | 5.9% | 12.0% |
| 60万円超80万円以下 | 61万 | 2.1% | 4.4% |
| 80万円超100万円以下 | 49万 | 1.7% | 3.5% |
| 100万円超120万円以下 (ほぼ満額) |
248万 | 8.7% | 17.8% |
※出典:金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」別紙1。集計対象は2,849万4,337口座(2025年中に廃止された口座を含む)。「買った口座だけで見た割合」は、買付額が0円を超える1,390万口座を分母に当サイトが計算。口座数は1万未満を四捨五入しています。
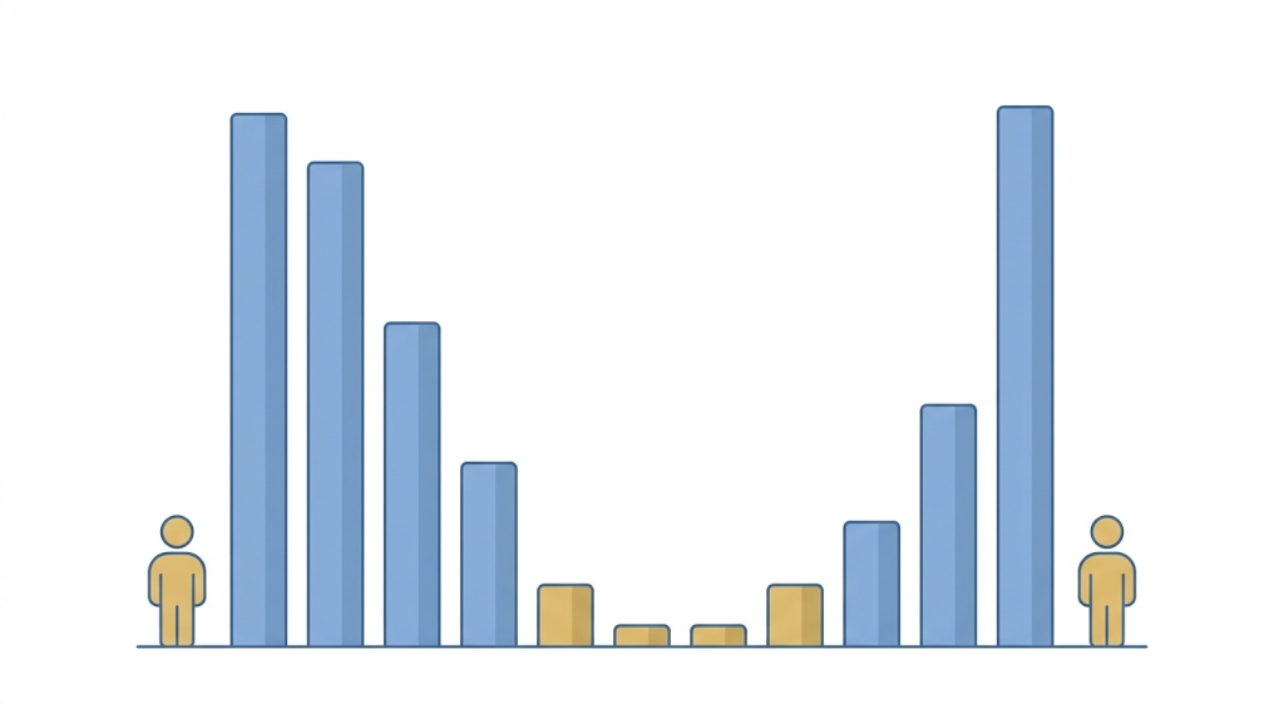
実際に買った口座だけで見ると、年40万円以下が合計62.3%を占めます。少ない順に並べると、ちょうど真ん中(50%)にあたるのが「年20万円超40万円以下」の区分です。つまり月3万円(年36万円)は、買った人の中で真ん中あたりの金額です。
一方で、上限近くまで使う「年100万円超」の口座も17.8%あり、その間の「年60〜100万円」はわずか8%ほどです。少額でコツコツ積み立てる人と、満額を使う人に分かれているのが実態です。
「半分が買付ゼロ」は、半分が挫折したという意味ではない
全口座の51.2%が「つみたて投資枠で買付ゼロ」と聞くと驚きますが、この数字はそのまま「半分の人が積立をやめた」という意味ではありません。
✔ 2025年中に廃止された口座も集計に含まれています
✔ 口座を開いたものの、まだ商品を選んでいない人もいます
実際、同じ金融庁の資料で成長投資枠も含めたNISA口座全体を見ると、2025年に買付がなかった割合は約36.6%に下がります。また、つみたて投資枠の2025年の買付額の合計(約6.2兆円)を2025年末の口座数で割ると、1口座あたり年約22万円、月に直すと約1.8万円です(当サイト計算)。
あなたの積立額はどのゾーン?
| 毎月の積立額 | 年間の投資額 | つみたて投資枠 (年120万円)の何割 |
買った口座の中での 区分の割合 |
|---|---|---|---|
| 1万円 | 12万円 | 1割 | 37.0% |
| 2万円 | 24万円 | 2割 | 25.3% |
| 3万円 | 36万円 | 3割 | 25.3% |
| 5万円 | 60万円 | 5割 | 12.0% |
| 10万円 | 120万円 | 満額 | 17.8% |
※1年間続けた場合の年間投資額で区分を当てはめています。年の途中で始めた人も含まれるため、あくまで目安です。区分の中の細かい分布は公表されていないため、「上位何%」といった順位は分かりません。
20年後の差を生むのは「金額」より「続けた年数」
ここからが、この記事でいちばん伝えたいところです。月3万円・年5%を基準に、途中で止めたり、始めるのが遅れたりした場合の20年後の金額を計算しました。
| 20年間の積み立て方 | 元本 | 20年後 (年5%) |
基準との差 |
|---|---|---|---|
| 月3万円を20年間ずっと | 720万円 | 約1,217万円 | 基準 |
| 月1万円→3万円→5万円と増やす (5年・10年・5年) |
720万円 | 約1,071万円 | −146万円 |
| 8年目から3年間お休み | 612万円 | 約1,028万円 | −189万円 |
| 月2万円を20年間ずっと | 480万円 | 約812万円 | −405万円 |
| 5年遅れて始める(月3万円×15年) | 540万円 | 約795万円 | −423万円 |
| 5年でやめて、あとは保有だけ | 180万円 | 約423万円 | −794万円 |
※毎月末に積み立て、年5%を月利に換算した当サイトの試算です。手数料・税金は考慮していません。
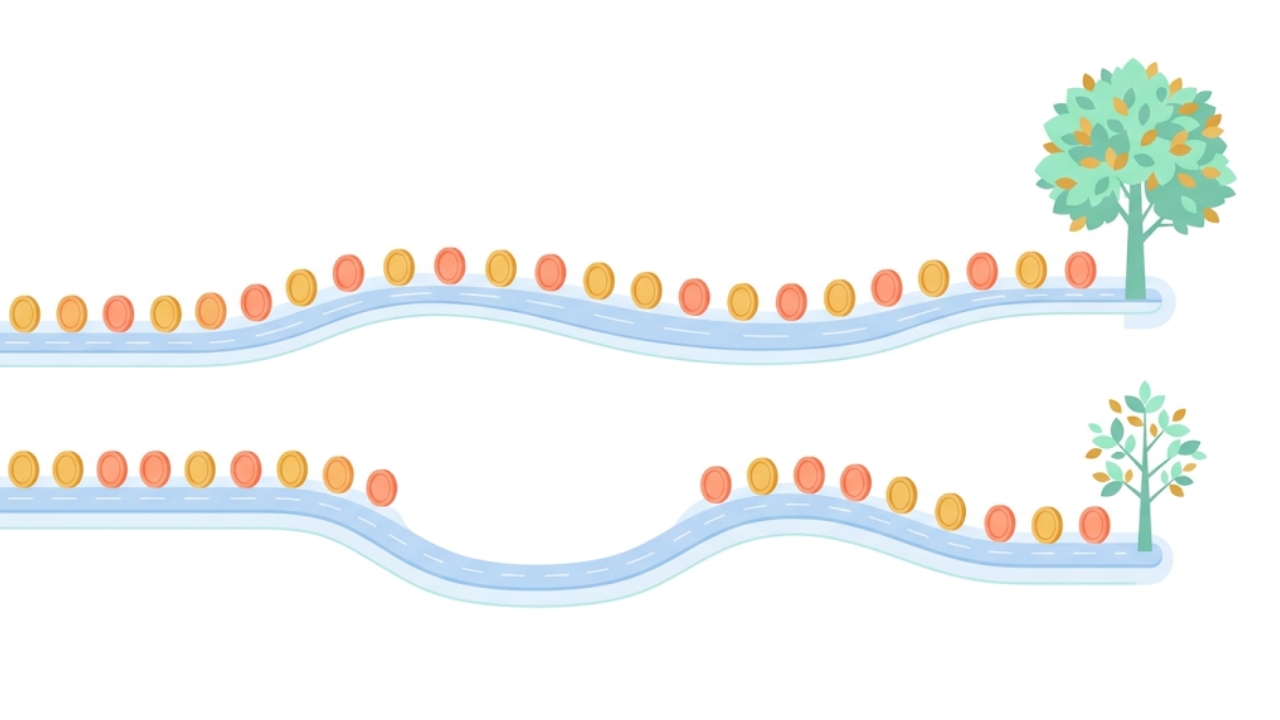
表から分かるのは、次の2つです。
元本が同じ720万円でも、少額から始めて後で増やすと、20年後は約146万円少なくなります。5年遅れると、元本は180万円しか違わないのに、差は約423万円に広がります。
② 「少なめの金額で続ける」は「多めにして途中で止める」に負けにくい
8年目から3年休んだ場合(約1,028万円)は、月3万円を続けた場合より約189万円少なくなります。一方、5年でやめて保有だけにすると、20年後は約423万円にとどまります。
つまり、無理をして月5万円にして3年でやめてしまうより、月2〜3万円を20年続けるほうが、結果的に大きくなりやすいということです。「早く始めて、止めない」ことが、金額を上げることと同じくらい効いてきます。
実績で見る:2022年の下落で1年止めた人は、約82万円の差に
計算上の話だけでなく、実際の値動きでも確かめてみます。オルカン(eMAXIS Slim 全世界株式(オール・カントリー))の公表基準価額で、2018年11月から毎月末に3万円ずつ積み立てたと仮定しました。
| 積み立て方 | 元本 | 2026年9月末の評価額 |
|---|---|---|
| ずっと続けた | 285万円 | 約650万円 |
| 2022年の1年間だけ止めた | 249万円 | 約567万円 |
| 2022年1月にやめて、保有だけ続けた | 114万円 | 約364万円 |
※投資信託協会の公表基準価額(2026年6〜9月の一部は販売会社の公表騰落率から算出)をもとにした当サイトの試算です。手数料・税金は考慮していません。過去の実績は将来の運用成果を保証するものではありません。
2022年は世界的な利上げで株価が下がり、積立の損益率が1年で大きく下がった年でした。この年に「怖いから」と1年だけ積立を止めた人は、続けた人と比べて元本は36万円少ないだけですが、評価額は約82万円少なくなっています。下がっている時期に買った36万円分が、その後の上昇で大きく育ったためです。
もちろん、これは2022年以降に相場が回復したから言える結果で、次の下落でも同じになるとは限りません。それでも、下落時に止めると「安く買える時期」を逃しやすい、という点は覚えておきたいところです。始めた月ごとの実績は、ドルコスト平均法シミュレーション|オルカン月3万円の実績検証のシミュレーターで確認できます。
💰 積立は100円から始められます
20年後の金額を左右するのは、始めた時期と、止めずに続けた年数です。
金額に迷うなら、まずは少額で積立を設定して、続けられるか試してみる方法もあります。
松井証券

※最低積立金額・ポイント還元などの最新条件は、必ず公式サイトでご確認ください。
自分に合った積立額の決め方(3ステップ)
STEP1:先に「すぐ使えるお金」を確保する
急な出費や収入減に備えるお金(生活防衛資金)は、預金で別に持っておきます。目安は生活費の数か月分です。ここが足りないと、相場が下がっているタイミングで積立を取り崩すことになりかねません。
STEP2:「30%下がっても続けられる金額」にする
たとえば5年間積み立てて元本180万円になったところで、評価額が3割下がると約126万円になります。そのときも毎月の積立を止めずにいられる金額かを考えてみてください。不安なら、月1〜2万円から始めて慣れてから増やす方法もあります。
STEP3:年1回だけ見直す
収入が増えた、ボーナスが出た、子どもの教育費が始まった、などのタイミングで、年に1回だけ金額を見直すくらいで十分です。多くの証券会社では、積立金額はあとから変更できます。
✔ 生活防衛資金を預金で確保できている
✔ 毎月の手取りから3万円を出しても、貯金が減らない
✔ 10年以上、使う予定のないお金で積み立てられる
金額を下げて始めたほうがよい人
✖ 3万円を出すと、毎月の貯金がほぼゼロになる
✖ 数年以内に住宅購入・結婚などで使う予定がある
✖ 評価額が下がると、気になって眠れなくなりそう
月3万円の積立に使う証券会社の選び方
つみたて投資枠で買える投資信託は、どの証券会社で買っても商品の中身は同じです。差が出るのは、最低積立金額・ポイント還元・クレジットカード積立などのサービス面です。20年続ける前提なら、保有している残高に応じたポイントのように、長く持つほど差が出る仕組みもチェックしておきましょう。
長く持つほどポイントがたまる|松井証券
松井証券では、投資信託を100円から購入・積立できます。保有している投資信託の残高に応じてポイントがたまるサービスがあり、還元率は最大で年1%(ファンドにより異なります)です。月3万円を何年も続けると残高が大きくなるため、長期で持ち続ける人ほど差が出やすい仕組みです。JCBオリジナルシリーズのカードによるクレカ積立にも対応しています。
松井証券
※ポイントの還元率・付与条件やキャンペーンは変更される場合があります。最新情報は必ず公式サイトをご確認ください。
クレカ積立の選択肢が多い|マネックス証券
マネックス証券では、投資信託の積立を原則100円から、毎日または毎月の頻度で設定できます。支払い方法は銀行口座からの引き落としのほか、マネックスカード・dカード・JCBカードなどのクレジットカード積立に対応しています。なお、マネックスカードによる投信積立のポイント還元は、2026年10月買付分からカードのショッピング利用額に応じて変わるルールになりました。
マネックス証券
※取扱商品・積立条件・ポイント還元は変更される場合があります。最新情報は必ず公式サイトをご確認ください。
よくある質問
Q. 月3万円では少ない?満額(月10万円)まで使うべき?
A. 満額を使う必要はありません。金融庁のデータでも、つみたて投資枠で上限近くまで買っている口座は、買った口座の2割弱です。上の試算のとおり、無理な金額で始めて途中で止めるより、続けられる金額で長く積み立てるほうが結果につながりやすくなります。
Q. 月3万円を20年続けると、NISAの非課税枠を使い切る?
A. 使い切りません。新NISAの生涯の非課税保有限度額は1,800万円(買った金額ベース)で、月3万円×20年の元本は720万円です。月3万円なら、残りの枠を成長投資枠や将来の増額に使えます。
Q. 相場が下がったら、積立を止めたほうがいい?
A. 下がっているときに同じ金額で買うと、より多くの口数を買えます。オルカンの実績でも、2022年に1年止めた人は続けた人より評価額が約82万円少なくなっていました。ただし、収入が減るなど家計が苦しいときは、金額を下げる・一時停止するのも大切な選択肢です。
Q. 途中で積立額を変えることはできる?
A. 多くの証券会社で、積立金額や頻度はあとから変更できます。ただし、つみたて投資枠の年間上限(120万円)は変わらないので、年の途中で増額する場合は合計額に注意しましょう。
Q. 20年後に1,000万円になるのは確実?
A. 確実ではありません。年3%で約981万円、年5%で約1,217万円という数字は、毎年一定の利回りが続いたと仮定した試算です。実際は相場の状況によって、20年後でも元本を下回る可能性があります。
まとめ:月3万円は「普通の金額」。迷ったら、続けられるほうを選ぼう
- 月3万円×20年(元本720万円)は、年3%で約981万円、年5%で約1,217万円(試算)
- つみたて投資枠で実際に買った人の中で、月3万円ペースは真ん中あたり
- 買付額は「少額の層」と「満額の層」に分かれていて、満額を使う人は一部
- 20年後の金額は、始めた時期と、止めずに続けた年数で大きく変わる
- 金額は「30%下がっても続けられるか」で決め、年1回見直せば十分
月3万円は、多すぎも少なすぎもしない金額です。迷ったら、少し控えめな金額で早めに始めて、慣れてから増やしていきましょう。
\ あなたはどっち? /
松井証券
マネックス証券
📌 子どもの教育資金として積み立てたい方は、2027年1月から始まる「こどもNISA」もチェックしておきましょう。→ こどもNISAはどこで開く?証券会社6社比較
⚠️ 免責事項とご利用上の注意
- 本記事は、NISA制度の一般的な仕組みと公表データ、当サイトの試算を紹介するものであり、特定の投資信託・金融商品の購入や、特定の証券会社の利用を推奨するものではありません。
- 利回り別の試算・シナリオ別の試算・オルカンの実績検証は、一定の条件を仮定した当サイト独自の計算です。手数料・税金は考慮しておらず、実際の運用結果とは異なります。過去の実績や想定利回りによる試算は、将来の運用成果を示唆・保証するものではありません。
- 投資信託は価格変動があり、元本を下回る可能性があります。外国の資産に投資する投資信託は、為替の変動の影響も受けます。
- 金融庁の公表データは、記載の時点・集計方法にもとづくものです。NISA制度・税制・各社のサービス内容は2026年10月時点の情報であり、変更される場合があります。
- 本サイトにはアフィリエイト広告(PR)が含まれます。各サービスの内容・手数料・ポイント還元は変更される場合があるため、最新情報は公式サイトでご確認ください。
- 当サイトの利用によって生じたいかなる損害についても、運営者は一切の責任を負いかねます。最終的な投資判断は、必ずご自身の責任において行ってください。
<参考資料>
金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)の公表について」(2026年10月2日)
金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)の公表について」(2026年7月3日)
金融庁「NISAを知る」
投資信託協会 投信総合検索ライブラリー「eMAXIS Slim 全世界株式(オール・カントリー)」基準価額データ
松井証券「新NISA(つみたて投資枠/成長投資枠)概要・魅力」
マネックス証券「投信つみたて」