※本記事にはプロモーション(アフィリエイト広告)が含まれます。
「今年は仮想通貨でマイナスになった。この損失、給与の税金から差し引けないの?」
「来年取り返したときのために、今年の損失を繰り越しておきたい」
そう考える方は多いと思います。
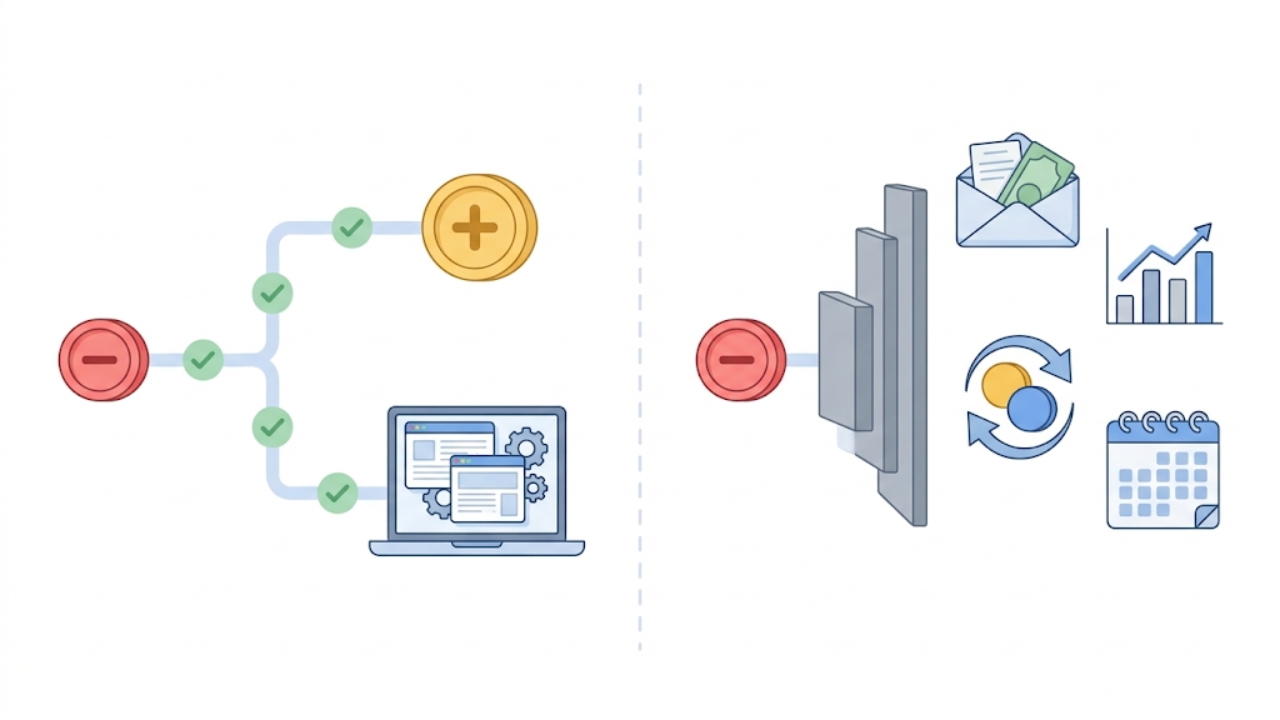
結論から言うと、現行の制度では、仮想通貨の損失は給与と相殺できず、翌年にも繰り越せません。差し引けるのは、同じ年の「雑所得」の中だけです。だからこそ、利益と損失の両方がある年は、12月31日までの損益の確定が税金に影響します。
- 仮想通貨の損失は、同じ年の別の通貨の利益や、副業などのほかの雑所得となら差し引きできる
- 給与・株・FXとは相殺できず、翌年への繰り越しもできない(2026年分の現行ルール)
- 損失として数えるのは、売却・交換・決済で確定した分だけ。含み損は数えない
- 年内に損失を確定させて同じ年の利益と相殺する方法はあるが、総平均法で同じ年に買い戻すと効果が小さくなる
- 分離課税(2028年分からの見込み)では損失の3年繰越が予定されているが、2026年分の損失が対象になるとは示されていない
結論:仮想通貨の損失と相殺できるもの・できないもの
仮想通貨の利益は、税金の区分では原則として「雑所得」です。国税庁は、雑所得の計算で生じた損失は、給与所得など他の所得と通算できないとしています(損益通算できるのは不動産・事業・山林・譲渡所得の損失だけ)。整理すると、次のとおりです。
| 仮想通貨の損失と… | 差し引ける?(2026年分) |
|---|---|
| 同じ年の、別の仮想通貨の利益 (取引所が違っても合算) |
できる |
| 同じ年の、副業などほかの雑所得 (原稿料・アフィリエイト収入など) |
できる (同じ雑所得の中のため) |
| 給与(会社員の給料) | できない |
| 株式・投資信託の売却益や配当 | できない (別の課税方式) |
| FX(外国為替証拠金取引)の利益 | できない (別の課税方式) |
| 翌年以降の仮想通貨の利益 (損失の繰り越し) |
できない |
※公的年金等も雑所得に含まれますが、計算の手順が異なります。年金を受け取っている方は、所轄の税務署で確認してください。
※事業として仮想通貨の取引をしている場合など、例外的に雑所得以外になるケースは本記事の対象外です。
例で確認:同じ年なら、利益から損失を差し引ける
会社員のAさんが、2026年に次の取引をしたとします。
・ビットコインを売って 30万円の利益(取引所X)
・イーサリアムを売って 15万円の損失(取引所Y)
→ 2026年分の仮想通貨の所得は 30万円 − 15万円 = 15万円
取引所が違っても、同じ年の仮想通貨の損益はすべて合算します。Aさんは給与以外の所得が15万円(20万円以下)なので、ほかに副業などがなければ所得税の確定申告は原則不要、住民税の申告は必要です。住民税の申告のやり方は仮想通貨の利益が少額なら申告不要?20万円以下でも必要な手続きで解説しています。
一方、イーサリアムを売ったのが2027年1月だった場合、2026年分は30万円の利益がそのまま残り、2027年の15万円の損失は2026年分の計算には使えません。同じ損失でも、確定した年が違うだけで税金が変わるのが、現行ルールのポイントです。
「損失」として数えるのは、確定した分だけ
税金の計算でいう損失は、値下がりしたまま持っている分(含み損)ではありません。利益と同じく、次のタイミングで確定した分だけを数えます。
買ったときより安く売れば、その差が損失です。
2. 別の仮想通貨と交換したとき
値下がりしたコインで別のコインを買うと、その時点で手放したコインの損失が確定します。
3. 仮想通貨で買い物をしたとき
決済に使ったコインが取得したときより値下がりしていれば、その差は損失です。
損失の額は「売った(交換した・使った)ときの金額 −(取得価額+手数料)」で計算します。取得価額の出し方(移動平均法・総平均法)は、平均取得単価の計算方法で具体例つきで解説しています。
年内にできること:利益が出ている年の「損失の確定」
損失を翌年に繰り越せない以上、今年すでに利益が確定していて、別のコインに含み損がある場合、そのコインを12月31日までに売却などで手放すと、損失が確定して今年の利益と差し引きされます。いわゆる「損出し」と呼ばれる考え方です。
反対に、今年すでに損失が確定していて、別のコインに含み益がある場合も、年内に利益を確定すれば同じ年の中で差し引きされます。
損失を確定させても、実際に失ったお金が戻るわけではありません。減るのは税金の一部だけで、売買の手数料や販売所のスプレッド(売値と買値の差)がかかると、その分は確実にコストになります。
売ったあとに価格が戻る可能性もあります。持ち続けるかどうかは、税金ではなく、そのコインを持つ理由やリスク許容度で判断し、そのうえで税金の扱いを確認する順番がおすすめです。年末は取引所のメンテナンスや混雑もあるため、ギリギリの売買は避けましょう。
総平均法だと「売ってすぐ買い戻す」効果が小さくなる
「いったん売って損失を確定させ、同じコインをすぐ買い戻せば、持ち続けたまま税金だけ減らせる」と考える方もいます。ここで注意したいのが、取得価額の計算方法です。
個人の場合、評価方法の届出をしていなければ総平均法で計算します(国税庁FAQ 問2-5)。総平均法は、1年間に買ったすべての分を平均して取得単価を出す方法です。そのため、同じ年のうちに安く買い戻すと、その買い戻し分も平均に入り、売った分の取得単価が下がって、確定する損失が小さくなります。
前年から1枚10万円で10枚(取得価額100万円)持っていたコインが6万円に値下がりし、同じ年に別のコインで50万円の利益が確定している例で比べてみます。
| 年内の行動 | 確定する損失 | その年の仮想通貨の所得 |
|---|---|---|
| 何もしない(含み損のまま保有) | 0円 | 50万円 |
| 10枚を6万円で売る(買い戻さない) | 40万円 | 10万円 |
| 10枚を6万円で売り、同じ年に10枚を6万円で買い戻す(総平均法) | 20万円 | 30万円 |
| 同上(移動平均法を届け出ている場合) | 40万円 | 10万円 |
※総平均法の取得単価:(100万円+買い戻し60万円)÷20枚=8万円。売却した10枚の取得価額は80万円となり、損失は60万円−80万円=20万円。手数料は省略しています。
買い戻した10枚は取得単価8万円で翌年に引き継がれるため、残りの含み損が消えるわけではありません。ただ、今年の税金を減らす効果は半分になります。所得税率10%の人なら、所得が20万円違うと、所得税と住民税を合わせて約4万円の差になる目安です。
移動平均法への変更は、変更したい年の3月15日までに申請が必要で、原則3年は変更前の方法を続ける必要があります(国税庁FAQ 問2-6)。2026年分の計算方法を今から変えることはできないため、まずはご自身がどちらの方法か(届出をしていなければ総平均法)を確認してください。
年内に今年の損益を把握しておく
年内に何かを判断するには、今年ここまでに確定した利益と損失が、合計でいくらになっているかを知る必要があります。国内の取引所1か所だけなら取引履歴から計算できますが、取引所が複数ある、コイン同士の交換が多い、海外取引所やDeFiも使っている、という場合は手計算が大変です。
損益計算サービスを使うと、各取引所の取引履歴を取り込んで、年間の損益をまとめて計算できます。年明けに慌てる前に、年内のうちに一度計算しておくと判断材料になります。
\ 今年の損益を年内にチェック /
利用者No1の仮想通貨税金計算サービス【CRYPTACT(クリプタクト)】
※料金プランや対応している取引所・計算方法は変更される場合があります。最新情報は公式サイトでご確認ください。計算結果は申告前にご自身でも確認してください。
損失が出た年に、申告は必要?
仮想通貨の損益が年間でマイナスやゼロの場合、仮想通貨分の税金はかかりません。損失を繰り越せない現行制度では、損失を申告しても税金が戻ることはないため、ほかに申告する理由がなければ、仮想通貨の損失のためだけに確定申告をする必要はありません。
ただし、次の場合は扱いが変わります。
仮想通貨の損失を差し引いた後の雑所得の金額で、確定申告や住民税の申告が必要かを判断します。差し引いた結果、給与以外の所得が20万円以下になれば、会社員は所得税の確定申告が原則不要になります(住民税の申告は必要)。
2. 医療費控除やふるさと納税などで確定申告をする
確定申告書を出す場合は、雑所得も含めて申告します。仮想通貨がマイナスなら、ほかの雑所得から差し引いた金額で記入します(雑所得全体がマイナスでも、給与からは差し引けません)。
3. 個人事業主・フリーランスなど、もともと確定申告をする
雑所得の欄で、仮想通貨の損益を含めて計算します。
確定申告書の作り方は仮想通貨の確定申告のやり方(スマホ)で、国税庁の計算書の使い方からまとめています。
分離課税になれば、損失は繰り越せる?
令和8年度の税制改正で、仮想通貨の利益を税率20%(復興特別所得税を含め20.315%)の申告分離課税にすることが決まりました。改正された金融商品取引法の施行日の翌年1月1日以後の取引が対象で、2028年分からの適用が見込まれています。
新しい制度では、対象となる取引で生じた損失を翌年以後3年間繰り越せる仕組みが予定されています。一方で、注意点もあります。
・繰越の対象は、分離課税の対象となる取引から生じた損失です。現時点の公表資料では、2026年分(雑所得)の損失を新制度に持ち越せるとはされていません。
・損益を差し引けるのは、対象となる仮想通貨の取引同士に限られる見込みで、株式やFXとの相殺はできないとされています。
・対象は登録業者で扱われる一定の仮想通貨(特定暗号資産)の取引で、それ以外の仮想通貨は引き続き総合課税で、損失をほかの所得と相殺できない扱いです。
・細かな要件は今後の政省令や国税庁の案内で決まります。
つまり、2026年・2027年に出た損失は、現行ルールどおり「その年のうちに相殺できなければ消える」と考えておくのが安全です。制度の動きは仮想通貨の税金はいくらから?で更新しています。
\ 年間取引報告書が出る国内の登録取引所 /
取引を国内の登録取引所にまとめておくと、年明けに出る年間取引報告書で損益を確認しやすくなり、申告の手間も減らせます。
コインチェック
【GMOコイン】
※口座開設・維持費は無料です。各種手数料・スプレッド、年間取引報告書の発行時期などの最新情報は必ず各公式サイトをご確認ください。仮想通貨は価格変動により元本を下回る可能性があります。
よくある質問
Q1. 海外取引所で出た損失も、国内取引所の利益と差し引けますか?
同じ年の仮想通貨の取引であれば、取引所が国内か海外かにかかわらず合算して計算します。海外取引所は年間取引報告書が出ないことが多いため、取引履歴を自分で保存し、円換算して計算する必要があります。
Q2. FXや株の損失と、仮想通貨の利益を相殺できますか?
できません。FXや上場株式等の利益・損失は、仮想通貨(雑所得・総合課税)とは別の方式で課税されるため、互いに差し引くことはできません。
Q3. ステーキング報酬を受け取ったあとに値下がりしました。どうなりますか?
ステーキング報酬は、原則として受け取った時点の時価が所得になります。その後に値下がりしても、受け取った時点の所得は変わりません。値下がりした状態で売却すれば、そこで損失が確定し、同じ年の仮想通貨の利益などと差し引きします。
Q4. 取引所の破綻やハッキング、詐欺で失った場合は?
売却や交換による損失とは扱いが異なり、状況によって判断が分かれます。被害の経緯や記録を残したうえで、所轄の税務署や税理士に相談してください。
Q5. 2026年に大きな損失が出ました。分離課税が始まったら使えますか?
現時点の公表資料では、繰越の対象は分離課税の対象となる取引で生じた損失とされており、2026年分の損失を持ち越せるとはされていません。今後の政省令などで詳細が決まり次第、本記事を更新します。
まとめ:損失は「その年のうちに」しか使えない
- 仮想通貨の損失は、同じ年の仮想通貨の利益や、ほかの雑所得となら差し引きできる
- 給与・株・FXとは相殺できず、翌年への繰り越しもできない
- 数えるのは確定した損失だけ。含み損は数えない
- 年内に損失を確定させるなら、総平均法で同じ年に買い戻すと効果が小さくなる点と、手数料・価格変動のリスクに注意
- 分離課税の3年繰越は2028年分以降の見込みで、2026年分の損失は対象外と考えておく
まずは、今年ここまでに確定した利益と損失がいくらになっているかを確認するところから始めましょう。利益が出ている場合の税額の目安は仮想通貨の税金シミュレーターで計算できます。
※本記事は、2026年10月時点の税制および国税庁の公表資料、令和8年度税制改正に関する公表情報をもとに、仮想通貨(暗号資産)の税金に関する一般的な情報を提供するものです。特定の取引や金融商品の売買を推奨するものではなく、税務上の助言ではありません。
※分離課税の適用時期や損失の繰越控除の要件は、今後の法令・政省令により変更・確定する可能性があります。
※記事内の計算例は、手数料等を省略した概算の目安であり、実際の税額を保証するものではありません。個別の判断や正確な税額については、必ず税理士または所轄の税務署にご確認ください。
※仮想通貨は価格変動が大きく、元本を下回る可能性があります。売却・買い戻しには手数料等のコストがかかり、売却後に価格が上昇する可能性もあります。投資判断はご自身の責任で行ってください。
※本サイトにはアフィリエイト広告(PR)が含まれます。各サービスの内容・料金は変更される場合があるため、最新情報は公式サイトでご確認ください。
<参考資料>
国税庁「暗号資産等に関する税務上の取扱い及び計算書について」(FAQ 問1-2・1-3・2-4〜2-6・2-11)
国税庁 タックスアンサー No.2250「損益通算」
税務研究会「令和8年度税制改正による『暗号資産』の課税上の取扱い変更」
大和総研「令和8年度税制改正 暗号資産の課税」