※本記事にはプロモーション(アフィリエイト広告)が含まれます。
「オルカンを毎月コツコツ積み立てると、実際どれくらいになるの?」
「ドルコスト平均法っていいって聞くけど、暴落が来たらどうなる?」
そんな疑問を、オルカン(eMAXIS Slim 全世界株式(オール・カントリー))の実際の基準価額を使って計算してみました。
結論から言うと、2018年11月から毎月3万円を積み立てた場合、元本285万円は2026年9月末で約650万円になっています。ただしその途中には、評価額が元本を12%以上下回った時期もありました。
この記事では、良い時期だけでなく、コロナショックの直前や2022年の下落相場に始めていたらどうなったかも、同じ方法で計算しました。始める前に「どれくらい下がる可能性があるか」を数字で知っておくと、続けやすくなります。
💡 この記事のポイント
- ドルコスト平均法は「毎月同じ金額」で買い続ける方法。安いときに多く、高いときに少なく買えます
- オルカンを2018年11月から毎月3万円積み立てると、元本285万円→約650万円(2026年9月末・試算)
- ただし途中で最大−12.5%の含み損(2020年3月)。2022年に始めた人は1年目がマイナスでした
- 上昇が続く相場では、最初にまとめて買う一括投資のほうが増えやすいのも事実です
- 新NISAのつみたて投資枠なら年120万円(月10万円)まで、運用益が非課税になります
結論:ドルコスト平均法は「損をしない方法」ではなく「続けやすくする方法」
ドルコスト平均法は、値動きのある商品を、毎月など決まったタイミングで、同じ金額ずつ買い続ける方法です。オルカンのような全世界株式の投資信託と組み合わせると、「いつ買えばいいか」を考えずに、世界中の企業の成長に少しずつ投資できます。
ただし、ドルコスト平均法を使っても、株価が下がれば評価額は元本を下回ります。この方法の本当の価値は、高値づかみのリスクを時間で分散し、下落局面でも淡々と買い続けられる仕組みをつくれることにあります。
ドルコスト平均法の仕組み:同じ金額なら「安いときに多く買える」
毎月3万円ずつ、基準価額(1万口あたりの値段)が変わる投資信託を3か月買った例で見てみます。
| 購入月 | 基準価額 (1万口あたり) |
毎月3万円で 買える口数 |
毎月3万口ずつ 買った場合の金額 |
|---|---|---|---|
| 1か月目 | 10,000円 | 3.00万口 | 30,000円 |
| 2か月目 | 8,000円 | 3.75万口 | 24,000円 |
| 3か月目 | 12,500円 | 2.40万口 | 37,500円 |
| 合計 | - | 9.15万口(9万円) | 9万口(91,500円) |
| 平均購入単価 | - | 約9,836円 | 約10,167円 |
※計算を分かりやすくするための仮の数字です。手数料は考慮していません。
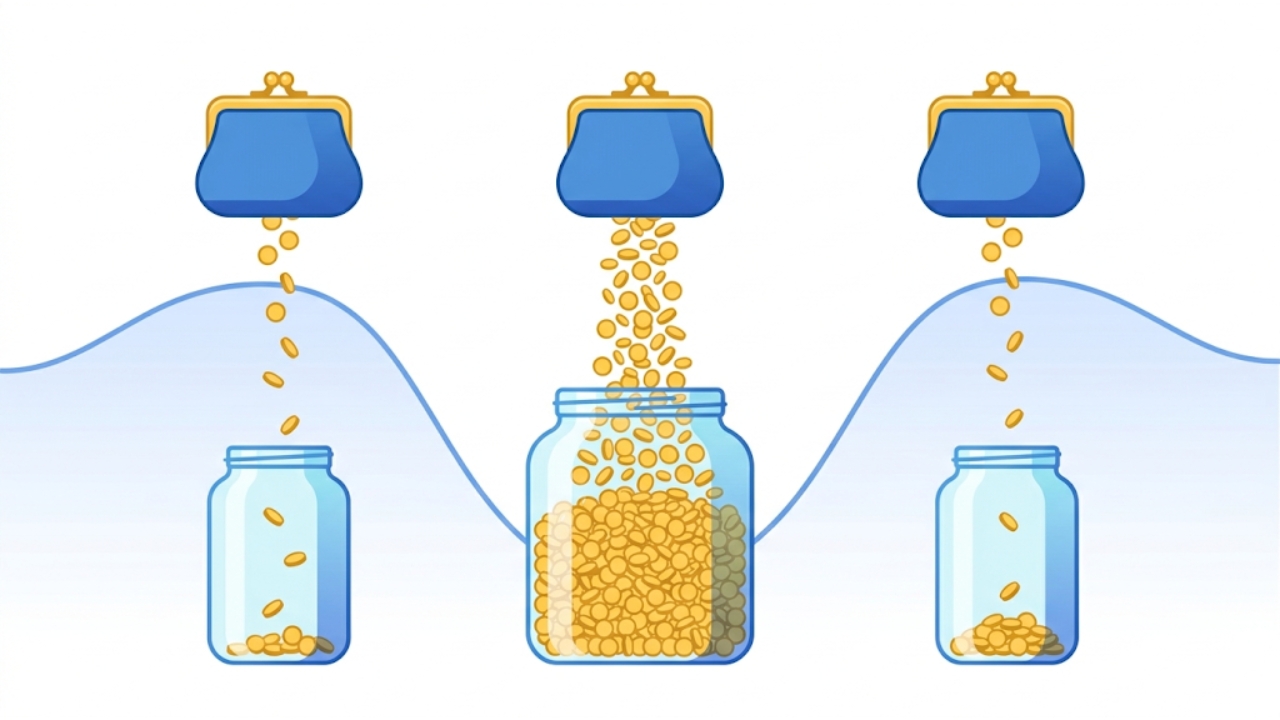
同じ金額で買うと、値段が下がった2か月目に自動的に多くの口数を買えます。その結果、平均購入単価は価格の単純平均(約10,167円)より低い約9,836円になりました。平均取得単価の詳しい計算方法は平均取得単価の計算方法|株・仮想通貨の買い増し早見表と計算ツールで解説しています。
ドルコスト平均法シミュレーター(オルカン実績つき)
「これから積み立てたら」の試算と、「オルカンで実際に積み立てていたら」の実績計算を切り替えて使えます。
実績モードでは、始めた月を選ぶだけで2026年9月末の評価額と途中の最大含み損が分かります。
対象:eMAXIS Slim 全世界株式(オール・カントリー)の基準価額。2026年9月末時点で評価します。
※手数料・税金・信託報酬の差は考慮していない簡易計算です。過去の実績や想定利回りによる試算は、将来の運用成果を示唆・保証するものではありません。元本割れの可能性があります。
【実績検証】オルカンを毎月3万円積み立てた結果(2018年11月〜2026年9月)
オルカンが設定された翌月の2018年11月から、毎月末に3万円ずつ積み立てたと仮定して、公表されている基準価額で計算しました(手数料・税金は考慮していません)。
| 時点 | 積み立てた元本 | 評価額 | 損益率 |
|---|---|---|---|
| 2019年末 | 42万円 | 約47万円 | +11.9% |
| 2020年末 | 78万円 | 約93万円 | +19.1% |
| 2021年末 | 114万円 | 約164万円 | +43.5% |
| 2022年末 | 150万円 | 約189万円 | +26.2%(低下) |
| 2023年末 | 186万円 | 約287万円 | +54.3% |
| 2024年末 | 222万円 | 約420万円 | +89.2% |
| 2025年末 | 258万円 | 約548万円 | +112.6% |
| 2026年9月末 | 285万円 | 約650万円 | +127.9% |
※eMAXIS Slim 全世界株式(オール・カントリー)の月末基準価額で毎月購入したと仮定した当サイトの試算です。2026年6〜9月の一部の月は、販売会社が公表する騰落率から算出しています。過去の実績は将来の運用成果を保証するものではありません。
約8年で、評価額は元本の2倍を超えました。一方で、2022年は1年間で損益率が43.5%から26.2%まで下がっています。順調に見える結果の中にも、こうした下落の年が含まれています。
この期間のオルカンの基準価額は、約8年で3.7倍以上(年率に直すと約18%)になりました。世界の株価の上昇に加え、円換算のため為替の動きも影響しています。
これから同じペースで増える保証はありません。将来を考えるときは、下の早見表のように年3〜5%程度の控えめな前提でも試算しておくと安心です。
コロナショックの直前(2020年1月)に始めていたら?
2019年末から2020年3月末にかけて、オルカンの基準価額は約22%下落しました。この直前、2020年1月から毎月3万円を積み立て始めた場合の動きです。
・2020年5月末:元本15万円 → 評価額 約15.1万円(プラスに回復)
・2026年9月末:元本243万円 → 評価額 約498万円(+105.0%)
下落の途中でも同じ金額を買い続けたことで、安い価格で多くの口数を買えて、2か月後には評価額が元本を上回りました。同じ2020年1月に一括で買った場合、基準価額が買った値段を上回ったのは2020年8月末です。下落の幅も、元に戻るまでの期間も小さくできたのが、ドルコスト平均法の効果です。
2022年1月に始めていたら?(1年目はマイナス)
2022年は、世界的な利上げで株価が上下を繰り返した年でした。2022年1月から積み立てを始めた場合、1年後(2022年12月末)の評価額は元本36万円に対して約34.9万円(−3.0%)でした。
1年間続けてもマイナス、という結果は、始めたばかりの人には不安になりますよね。それでも積立を続けていれば、2026年9月末には元本171万円が約285万円(+66.9%)になっています。始めた直後の数年の結果だけで判断しないことが大切です。
最初に一括で買っていたら?(正直に比べると一括が上)
同じ285万円を、2018年11月にまとめて買っていた場合、2026年9月末の評価額は約1,049万円です。ドルコスト平均法(約650万円)を大きく上回ります。
相場が長く上がり続けた期間は、早く・多く市場に置いていたお金ほど増えるためです。ドルコスト平均法は「最も増える方法」ではありません。
ただ、多くの人は最初から数百万円を持っているわけではなく、毎月のお給料から少しずつ投資することになります。その場合、毎月の積立はそのまま「ドルコスト平均法」です。
また、一括投資は買った直後に暴落が来ると、その下落を丸ごと受けます。まとまった資金がある人は「一括」と「数か月〜1年に分けて買う」のどちらが自分は耐えられるか、で選ぶのが現実的です。
💰 オルカンの積立は、100円から始められます
ドルコスト平均法は始めた時期より「続けた期間」が結果を左右します。
まずは少額で積立を設定して、値動きに慣れるところから始める方法もあります。
マネックス証券
※積立の最低金額・ポイント還元などの最新条件は、必ず公式サイトでご確認ください。
これから積み立てたら?想定利回り別の早見表
過去の実績は参考にとどめ、将来はいくつかの利回りを仮定して試算しておくのがおすすめです。毎月3万円を積み立てた場合の評価額は次のとおりです。
| 積立期間 (元本) |
年3% | 年5% | 年7% |
|---|---|---|---|
| 10年 (360万円) |
約419万円 | 約465万円 | 約516万円 |
| 20年 (720万円) |
約983万円 | 約1,222万円 | 約1,531万円 |
| 30年 (1,080万円) |
約1,740万円 | 約2,456万円 | 約3,528万円 |
※毎月はじめに積み立て、年率を月複利に換算して計算した試算です。実際の利回りは毎年変動し、マイナスになる年もあります。手数料・税金は考慮していません。
積立額を変えた場合(20年・年5%)は次のとおりです。
| 毎月の積立額 | 元本 | 20年後(年5%) |
|---|---|---|
| 1万円 | 240万円 | 約407万円 |
| 3万円 | 720万円 | 約1,222万円 |
| 5万円 | 1,200万円 | 約2,037万円 |
| 10万円 | 2,400万円 | 約4,075万円 |
※月10万円を20年続けると元本が2,400万円になり、NISAの生涯非課税枠(1,800万円)を超えます。超えた分は課税口座での運用になります。
ドルコスト平均法の注意点(デメリット)
1. 損失をゼロにする方法ではない
実績検証のとおり、ドルコスト平均法でも評価額が元本を下回る期間はあります。下落が長く続けば、含み損の期間も長くなります。生活費や近いうちに使う予定のお金は、積立に回さないようにしましょう。
2. 上昇が続く相場では一括投資に負けやすい
買うタイミングを分けるぶん、市場に置いているお金が少ない期間ができます。上昇が続けば、その分だけ一括投資より増え方は小さくなります。
3. 積立の後半は「平均化」の効果が薄れる
20年目の毎月3万円は、すでに積み上がった数百万円の残高に比べると小さな金額です。終盤は、毎月の購入より「残高全体の値動き」の影響が大きくなります。使う時期が近づいたら、少しずつ取り崩す、値動きの小さい資産に移すなど、出口の考え方も持っておくと安心です。
4. 少額で何度も買うほどコストが効いてくる
オルカンの信託報酬(保有中にかかる費用)は年0.05775%以内と低水準ですが、商品によってはこれより高いものもあります。また、購入時手数料がかかる商品や販売会社を選ぶと、そのぶん平均購入単価が上がります。
オルカン×新NISAで積み立てるときの基本
オルカンとは
オルカンは、三菱UFJアセットマネジメントが運用する「eMAXIS Slim 全世界株式(オール・カントリー)」の愛称です。日本を含む先進国・新興国の株式に分散する指数(MSCIオール・カントリー・ワールド・インデックス)への連動を目指し、純資産総額は約14.2兆円(2026年10月6日時点)と国内最大級の投資信託です。なお、組入れの約6割前後は米国株で、米国市場の影響を大きく受ける点は知っておきましょう。
新NISAの非課税枠
✔ 成長投資枠:年240万円まで。つみたて投資枠と併用できます
✔ 生涯の非課税保有限度額:1,800万円(うち成長投資枠は1,200万円まで)
✔ 売却した分の枠は翌年以降に復活します
課税口座で積み立てると、利益に約20%の税金がかかります。上の実績検証(運用益約365万円)なら、NISAかどうかで手取りが約74万円変わる計算です。長く積み立てる予定なら、まずNISA口座で始めるのが基本になります。2027年1月からは、0〜17歳が使える「こどもNISA」も始まります(こどもNISAはどこで開く?証券会社6社比較)。
始めるまでの4ステップ
STEP2 口座開設の完了後、ログインして積立する投資信託を選ぶ
STEP3 積立金額・頻度(毎月/毎日など)・支払い方法を設定する
STEP4 あとは自動で買付。年1〜2回、金額を見直すくらいで十分です
積立用の証券会社を選ぶポイント
オルカンは主要なネット証券の多くで買え、商品そのものの中身はどこで買っても同じです。差が出るのは次のような点です。
✔ 積立の頻度(毎月だけか、毎日・毎週も選べるか)
✔ クレジットカード積立の対応カードとポイント還元
✔ 投資信託の保有残高に応じたポイント
✔ アプリでの残高・損益の見やすさ
クレカ積立の選択肢が多い|マネックス証券
マネックス証券では、投資信託の積立を原則100円から、毎日または毎月の頻度で設定できます。支払い方法は銀行口座からの引き落としのほか、マネックスカード・dカード・JCBカードなどのクレジットカード積立に対応しています。
なお、マネックスカードによる投信積立のポイント還元は、2026年10月買付分からカードのショッピング利用額に応じて変わるルールになりました(月5万円以上の利用で1.1%など)。ポイント条件は変更されることがあるため、口座開設前に公式サイトで最新の内容を確認しておきましょう。
マネックス証券
※取扱商品・積立条件・ポイント還元は変更される場合があります。最新情報は必ず公式サイトをご確認ください。
仮想通貨にもドルコスト平均法は使える?
ビットコインなどの仮想通貨でも、毎月決まった金額を自動で買う積立サービスがあり、仕組みはオルカンの積立と同じです。ただし、次の点は大きく違います。
・値動きが株式よりはるかに大きく、数十%の下落が短期間で起きることがあります
・NISAの対象外です。利益は雑所得として総合課税になり、所得によっては税率が高くなります
・販売所で買う場合は、売値と買値の差(スプレッド)が実質的なコストになります
そのため、仮想通貨の積立はNISAでの積立とは別枠の、なくなっても生活に困らない余裕資金の一部で考えるのが現実的です。税金の目安は仮想通貨の税金はいくらから?で確認できます。
たとえばコインチェックには、毎月決まった金額で仮想通貨を自動購入する積立サービスがあります(対象銘柄や最低金額は公式サイトでご確認ください)。
コインチェック
よくある質問
Q. 毎月と毎日、どちらの積立がいい?
A. 長期で見ると、結果の差は小さいことが一般的です。毎日積立は値動きをより細かく平均化できますが、どちらが有利かは期間によって変わります。家計管理しやすく、続けやすいほうを選べば十分です。
Q. 下がっているときは積立を止めたほうがいい?
A. 下落時に同じ金額で買うと、より多くの口数を買えるのがドルコスト平均法の仕組みです。コロナショックの例でも、続けていた場合は2か月で元本を上回りました。ただし、収入が減るなど家計が苦しいときは、無理せず金額を下げる・一時停止するのも選択肢です。
Q. オルカンとS&P500、どちらがいい?
A. S&P500は米国の大型株約500社、オルカンは米国を含む世界の株式に投資します。オルカンも約6割前後は米国株ですが、残りは日本・欧州・新興国などに分散されます。「米国に集中するか、世界全体に任せるか」の違いで、どちらが将来有利になるかは誰にも分かりません。
Q. 今から始めるのは遅い?高値づかみが心配
A. いつが高値かは、あとにならないと分かりません。ドルコスト平均法は、まさに「タイミングを当てなくていい」ための方法です。心配な場合は、少額から始めて、慣れてから金額を増やす方法もあります。
Q. 積立はいつやめればいい?
A. 決まった正解はありません。お金を使う時期(教育費・住宅・老後など)から逆算し、近づいてきたら少しずつ取り崩す、値動きの小さい資産に移すなどを検討します。NISAで保有している分は、売却しても運用益に税金はかかりません。
まとめ:「いくらなら下がっても続けられるか」で積立額を決めよう
- ドルコスト平均法=毎月同じ金額で買い続け、安いときに多く買う方法
- オルカン月3万円の実績:元本285万円→約650万円(2018年11月〜2026年9月・試算)
- それでも最大−12.5%の含み損や、1年目マイナスの時期があった
- 上昇相場では一括投資のほうが増えやすい。ドルコスト平均法の価値は「続けやすさ」
- 長期の積立は、新NISAのつみたて投資枠(年120万円)を使うのが基本
積立額を決めるときは、「いくら増えるか」より「30%下がっても続けられる金額か」を基準にすると失敗しにくくなります。上のシミュレーターで、あなたの積立額と期間を一度試してみてください。
\ あなたはどっち? /
マネックス証券
コインチェック
📌 一時的な値下がりで「買い増して平均単価を下げたい」と考えたときは、積立とは別に必要資金とリスクを確認しておきましょう。→ ナンピン計算機(買い増し後の平均単価と必要資金を比較)
⚠️ 免責事項とご利用上の注意
- 本記事およびシミュレーターは、ドルコスト平均法の一般的な仕組みと過去データにもとづく試算を紹介するものであり、特定の投資信託・金融商品の購入や、特定の証券会社・取引所の利用を推奨するものではありません。
- 実績検証は、公表された月末基準価額で毎月購入したと仮定した当サイト独自の試算です(一部の月は公表騰落率から算出)。手数料・税金は考慮しておらず、実際の運用結果とは異なります。過去の実績や想定利回りによる試算は、将来の運用成果を示唆・保証するものではありません。
- 投資信託や仮想通貨は価格変動があり、元本を下回る可能性があります。全世界株式の投資信託は、株価の変動に加えて為替の変動の影響を受けます。
- NISA制度・税制・各社のサービス内容に関する情報は2026年10月時点のものです。制度や条件は変更される場合があります。
- 本サイトにはアフィリエイト広告(PR)が含まれます。各サービスの内容・手数料・ポイント還元は変更される場合があるため、最新情報は公式サイトでご確認ください。
- 当サイトおよびシミュレーターの利用によって生じたいかなる損害についても、運営者は一切の責任を負いかねます。最終的な投資判断は、必ずご自身の責任において行ってください。
<参考資料>
投資信託協会 投信総合検索ライブラリー「eMAXIS Slim 全世界株式(オール・カントリー)」基準価額データ
マネックス証券「eMAXIS Slim 全世界株式(オール・カントリー)」(信託報酬・純資産総額・騰落率)
金融庁「NISAを知る」
マネックス証券「投信つみたて」
MONEY PLUS「マネックスカード投信積立の10月ルール改定」(2026年10月1日)