※本記事にはプロモーション(アフィリエイト広告)が含まれます。
「仮想通貨でちょっと利益が出たけど、税金っていくらからかかるの?」
「確定申告って、自分も必要なの?」
そんな疑問を抱えていませんか?
仮想通貨の税金は、「いつ」「いくら」「どう計算するか」の3つさえ押さえれば、必要以上に怖がるものではありません。
でも、仕組みが分かってしまえば、やることは意外とシンプルです。
この記事を上から順に読めば、あなたの税金の「目安」と「やるべきこと」が分かります。
💡 この記事のポイント
- 会社員は給与以外の所得が年20万円を超えると、所得税の確定申告が必要になる場合があります(20万円以下でも住民税の申告は必要)
- 仮想通貨の利益は原則「雑所得」として給与と合算され、所得税と住民税を合わせて最大約55%の税率がかかります
- 円に換えていなくても、仮想通貨同士の交換や買い物での利用は課税のタイミングになります
- 税率20%の分離課税への改正は決まりましたが、2026年分の確定申告には適用されない見込みです
結論:会社員は年20万円超の利益で申告が必要になる場合がある(主な条件の早見表)
仮想通貨の税金がかかるのは、「利益(所得)が出たとき」です。ここでいう利益とは、売った金額から買ったときの金額(取得価額)や手数料を差し引いた額のこと。買っただけ、持っているだけでは税金はかかりません。
そのうえで、確定申告が必要かどうかはあなたの働き方と利益の額で決まります。まずは下の早見表で、ご自身の位置を確認してみてください。
| あなたの状況 | 仮想通貨などの年間の利益 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|---|
| 会社員 (給与1か所・年末調整済み) |
20万円以下 | 原則不要 (※下記の例外あり) |
必要 |
| 会社員 (給与1か所・年末調整済み) |
20万円超 | 必要 | 確定申告すれば 別途不要 |
| 個人事業主・ フリーランス |
金額に かかわらず |
必要 (事業所得などと合算) |
確定申告すれば 別途不要 |
| 専業主婦(夫)・ 学生・無職 (ほかに所得なし) |
所得が基礎控除 などを超える |
必要 (2026年分の基礎控除は最大104万円) |
自治体の基準を 超えれば必要 |
※「20万円」は仮想通貨の利益だけでなく、副業収入なども含めた給与以外の所得の合計で判定します。
※医療費控除やふるさと納税(ワンストップ特例を使わない場合)、住宅ローン控除の初年度などで確定申告をする場合は、20万円以下でも仮想通貨の利益を含めて申告する必要があります。
※給与収入が2,000万円を超える人、給与を2か所以上から受け取っている人などは条件が異なります。
20万円ルールは所得税の確定申告が不要になるというルールです。住民税にはこの特例がないため、お住まいの市区町村への住民税の申告は必要です。
また、専業主婦(夫)や学生の方は、利益の額によって家族の扶養から外れる可能性もあります。利益が大きくなりそうな年は、早めに確認しておきましょう。
まずは税金の目安を計算してみよう(無料シミュレーター)
「自分の場合はいくらになるの?」という方は、下のシミュレーターに年収(給与の額面)と仮想通貨の利益を入れるだけで、税金の目安が分かります。登録は不要です。
※シミュレーターの結果は、一定の条件を置いた概算の目安です。実際の税額は、社会保険料や各種控除、ほかの所得の有無などによって変わります。正確な税額は、税理士または税務署にご確認ください。
利益1万〜1,000万円の税額早見表
仮想通貨の利益は、給与と合算した所得に対して累進課税(所得が多いほど税率が上がる仕組み)で計算されます。そのため、同じ100万円の利益でも、年収によって税金の額が変わります。
下の表は、「仮想通貨の利益が出たことで、税金がいくら増えるか」を年収別に試算した目安です。
| 仮想通貨の 年間の利益 |
年収400万円の 会社員 |
年収600万円の 会社員 |
年収800万円の 会社員 |
|---|---|---|---|
| 1万円 | 約1,000円 (住民税のみ※) |
約1,000円 (住民税のみ※) |
約1,000円 (住民税のみ※) |
| 20万円 | 約2万円 (住民税のみ※) |
約2万円 (住民税のみ※) |
約2万円 (住民税のみ※) |
| 50万円 | 約7.6万円 (15.1%) |
約10.1万円 (20.2%) |
約16.2万円 (32.5%) |
| 100万円 | 約16.0万円 (16.0%) |
約29.0万円 (29.0%) |
約31.4万円 (31.4%) |
| 200万円 | 約36.2万円 (18.1%) |
約59.4万円 (29.7%) |
約61.9万円 (30.9%) |
| 300万円 | 約72.3万円 (24.1%) |
約90.9万円 (30.3%) |
約93.3万円 (31.1%) |
| 500万円 | 約134.2万円 (26.8%) |
約154.4万円 (30.9%) |
約163.1万円 (32.6%) |
| 1,000万円 | 約326.3万円 (32.6%) |
約361.0万円 (36.1%) |
約381.6万円 (38.2%) |
※金額は所得税(復興特別所得税を含む)と住民税(所得割10%)の増加分の合計、カッコ内は利益に対する割合です。いずれも概算の目安です。
※試算の前提:独身の会社員、社会保険料は年収の15%、ほかの所得控除なし、2026年分の基礎控除(所得税は合計所得に応じて104万・67万・62万円、住民税は43万円)を適用。住民税の均等割・調整控除は考慮していません。千円未満は四捨五入。
※利益1万円・20万円の行は、所得税の確定申告が不要となる条件(給与1か所・年末調整済みなど)を満たす場合の住民税のみの金額です。ほかの理由で確定申告をする場合は、所得税もかかります。
2026年分の所得税の基礎控除は、合計所得が489万円以下なら104万円ですが、それを超えると67万円に下がります。仮想通貨の利益で合計所得がこのラインを超えると、控除が減る分だけ税金が増えることがあります。
「少しの利益確定のつもりが、思ったより税金が増えた」ということも起こり得るので、年末に利益を確定させる前に、シミュレーターで目安を確かめておくと安心です。
課税されるタイミング(売却・通貨間の交換・決済利用)
仮想通貨で一番つまずきやすいのが、「いつ税金がかかるのか」です。日本円に換えたときだけだと思われがちですが、実はそれだけではありません。
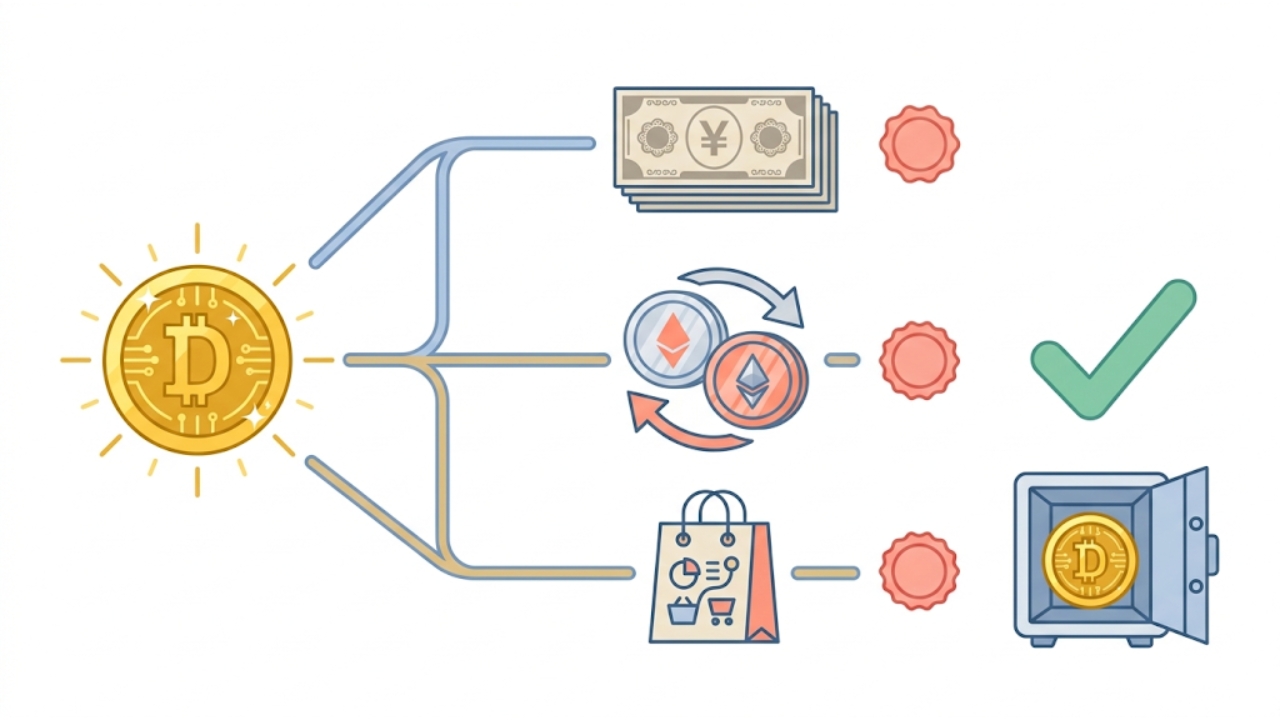
| 取引の内容 | 課税 | ポイント |
|---|---|---|
| 日本円で売却 | される | 売却額 − 取得価額 − 手数料が利益 |
| 仮想通貨同士の交換 (例:BTC→ETH) |
される | 手放した通貨を交換時の時価で売ったものとして計算 |
| 買い物・決済に使う | される | 支払った時点の時価と取得価額の差が利益 |
| ステーキング報酬・ エアドロップなど |
される | 原則、受け取ったときの時価が所得 |
| 日本円で購入しただけ | されない | 買った時点では税金はかからない |
| 保有中の値上がり (含み益) |
されない | 売却・交換・利用するまでは課税なし |
| 自分の口座・ウォレット間の移動 | されない | 本人の資産の移動であれば対象外 |
※国税庁「暗号資産に関する税務上の取扱いについて(FAQ)」をもとに、主なケースを整理したものです。取引の内容によって扱いが異なる場合があります。
ビットコインで値上がりした分をイーサリアムなどに乗り換えると、手元に日本円がないのに税金だけが発生することがあります。
翌年の納税に困らないよう、利益が出た年は納税分の資金を日本円で取り分けておくのがおすすめです。
また、現行の制度では、仮想通貨の損失は給与など他の種類の所得と相殺(損益通算)できず、翌年への繰り越しもできません。同じ年の雑所得の中でなら、ある通貨の利益と別の通貨の損失を差し引きできます。
取得価額の計算方法(移動平均法と総平均法の違い)
利益を計算するには、「その仮想通貨をいくらで手に入れたか(取得価額)」を決める必要があります。何度かに分けて買っている場合、個人の計算方法は次の2つから選びます。
▶ 買うたびに、それまでの保有分と合わせて平均単価を計算し直す方法
✔ 売却時点の利益が分かりやすい
△ 取引のたびに計算が必要で、回数が多いと手計算は大変
【総平均法】
▶ 1年間に買った総額を総数量で割り、年間で1つの平均単価を出す方法
✔ 計算が比較的シンプル
△ 年が終わるまで、その年の取得単価が確定しない
届出をしない場合は、総平均法で計算することになります。移動平均法を選びたい場合は、税務署への届出が必要です。一度選んだ方法は継続して使うのが原則で、変更するには手続きと期限があるため、事前に税務署で確認しておきましょう。
具体例:同じ取引でも、その年の利益が変わる
次の取引をしたとき(前年からの持ち越しなし、手数料は考慮しない)、2つの方法でその年の利益を比べてみます。
| 時期 | 取引 | 数量 | 金額 | 1BTCあたり |
|---|---|---|---|---|
| 1月 | 購入 | 1 BTC | 400万円 | 400万円 |
| 3月 | 売却 | 0.5 BTC | 300万円 | 600万円 |
| 6月 | 購入 | 1 BTC | 800万円 | 800万円 |
| 12月 | 売却 | 0.5 BTC | 450万円 | 900万円 |
・3月の売却:取得単価400万円 → 利益 300万 − 200万 = 100万円
・6月の購入後:残り0.5BTC(200万円)+1BTC(800万円)=1.5BTCで1,000万円 → 平均単価 約666.7万円
・12月の売却:利益 450万 − 約333.3万 = 約116.7万円
・その年の利益合計:約216.7万円
総平均法の場合
・年間の平均単価:購入総額1,200万円 ÷ 2BTC = 600万円
・売却した1BTCの取得価額:600万円 → 利益 750万 − 600万 = 150万円
この例では、その年の利益に約66.7万円の差が出ました。ただし、どちらの方法でも長い目で見た利益の合計は同じになるため、「総平均法なら得」というわけではありません。値動きや売買のタイミングによって、どちらの利益が大きくなるかは変わります。
買い増しをしたときの平均単価は、当サイトの無料ツールで数字を入れるだけで計算できます。
取引が多い人は損益計算サービスを使う選択肢
上の例は4回の取引でしたが、積立や細かい売買をしていると、1年で数百件の取引になることも珍しくありません。複数の取引所を使っていたり、仮想通貨同士の交換をしていたりすると、手計算はかなり大変です。
計算ミスは、そのまま申告の誤りにつながります。
取引が多い方ほど、「計算は道具に任せる」と割り切ったほうが、気持ちもぐっと楽になりますよ。
損益計算の方法は、大きく次の3つです。
| 方法 | 向いている人 | 手間 | 費用 | 注意点 |
|---|---|---|---|---|
| 自分で計算 (国税庁の計算書など) |
取引所1社・ 取引が少ない |
△ | 無料 | 件数が増えると ミスしやすい |
| 損益計算 サービス |
複数の取引所・ 取引が多い |
◎ | 無料〜 (件数による) |
取引履歴の 取り込みが必要 |
| 税理士に依頼 | 利益が大きい・ 判断が難しい |
◎ | 有料 | 早めの相談が 必要 |
※料金や対応範囲は各サービス・事務所によって異なります。
取引が多い人の選択肢|CRYPTACT(クリプタクト)
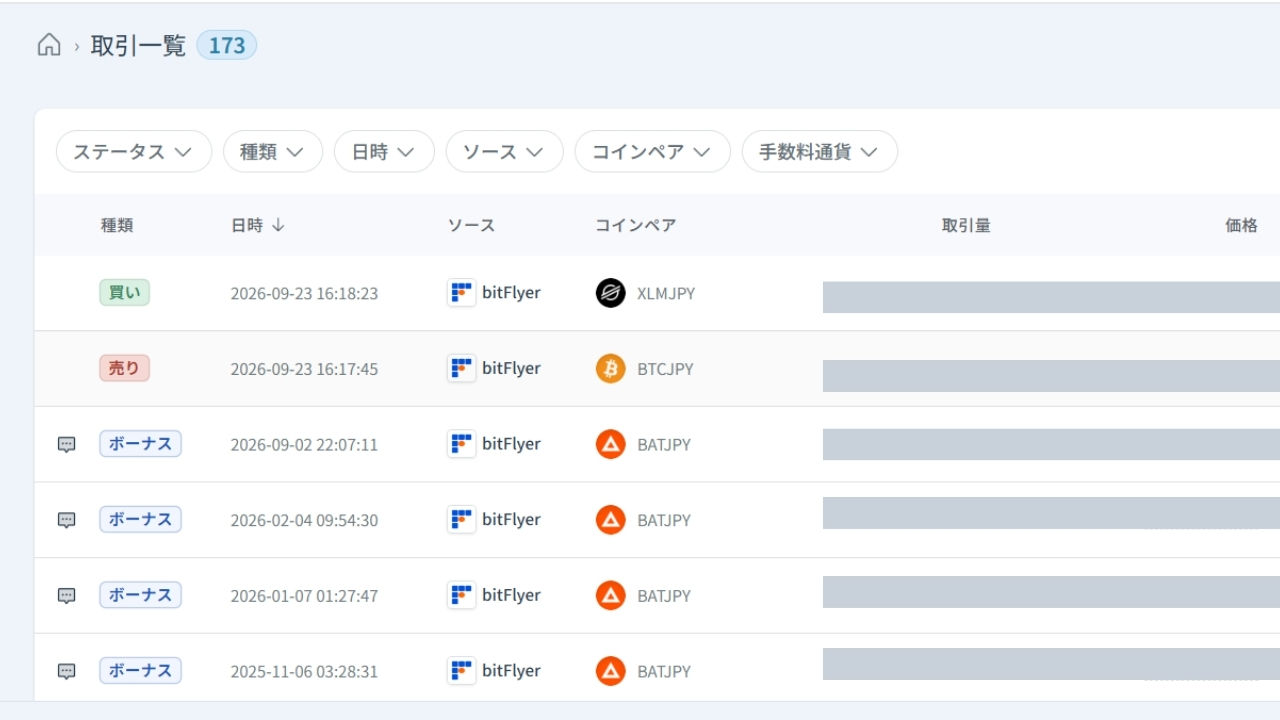
CRYPTACTの損益計算画面(イメージ)
損益計算サービスの代表的な選択肢がCRYPTACT(クリプタクト)です。各取引所からダウンロードした取引履歴を取り込むと、損益を自動で計算してくれる仕組みで、確定申告に使える損益レポートを出力できます。
✔ 複数の取引所の履歴をまとめて計算できる
✔ 移動平均法・総平均法の計算に対応
✔ 無料で試せるプランがあり、件数に応じて選べる
【デメリット】
△ 取引件数が多いと有料プランが必要になる
△ 取り込めない取引は手入力での補正が必要な場合がある
※対応取引所・料金プランなどの最新情報は、必ず公式サイトでご確認ください。計算結果を申告に使う際も、内容の確認はご自身で行う必要があります。
確定申告の直前は、計算サービスも税理士も混み合います。
まずは無料の範囲で取引履歴を取り込んで、今の時点の損益がどれくらいかを見ておくだけでも、年明けの焦りがだいぶ減りますよ。
利用者No1の仮想通貨税金計算サービス【CRYPTACT(クリプタクト)】
確定申告の手順
2026年分(2026年1月1日〜12月31日の取引)の確定申告期間は、2027年2月16日(火)〜3月15日(月)です。大まかな流れは次の5ステップです。
国内の取引所では、翌年の初めごろに年間取引報告書が発行されます。海外取引所やウォレットを使った場合は、取引履歴を自分でダウンロードしておきます。
STEP2:その年の損益を計算する
移動平均法または総平均法で、通貨ごと・取引ごとの損益を計算します(国税庁の計算書や損益計算サービスを利用)。
STEP3:確定申告書を作成する
国税庁の「確定申告書等作成コーナー」を使うと、画面の案内に沿って入力できます。仮想通貨の利益は「雑所得(その他)」として、給与などと合わせて申告します。
STEP4:提出する
e-Tax(マイナンバーカードとスマホで提出可能)、郵送、税務署の窓口のいずれかで提出します。
STEP5:納税する
納付期限は原則3月15日です。口座振替やクレジットカード納付なども選べます。
本来の税金に加えて、無申告加算税や延滞税がかかる可能性があります。取引所から税務署へは取引情報が提出される仕組みがあるため、「少額だからバレない」とは考えず、迷ったら税務署に相談しましょう。
取引所を絞っておくと、翌年の申告がぐっと楽になる
STEP1でつまずく人の多くは、使っている取引所やウォレットがバラバラで、履歴を集めきれないケースです。これから仮想通貨を始める方や、口座を整理したい方は、年間取引報告書が発行される金融庁登録の国内取引所を1〜2社にまとめておくと、翌年の計算と申告がシンプルになります。
\ 国内の登録取引所なら /
コインチェック
GMOインターネットグループ(東証一部上場)の【GMOコイン】
※口座開設・維持費は無料です。各種手数料などの最新情報は必ず各公式サイトをご確認ください。仮想通貨は価格変動により元本を下回る可能性があります。
制度改正の動向:税率20%の分離課税はいつから?
「仮想通貨の税金が20%になる」というニュースを見た方も多いと思います。現時点で分かっていることを整理します。
▶ 2026年7月:前提となる金融商品取引法・資金決済法の改正法が成立。
▶ 適用開始:改正法の施行日の属する年の翌年1月1日以後とされ、施行が2027年中であれば2028年分からとなる見込みです。
▶ 損失の繰り越し:分離課税の対象となる取引の損失は、3年間繰り越せるようになる方向です。
2026年中の取引は、これまでと同じ雑所得・総合課税(最大約55%)で申告する見込みです。「20%になるらしいから」と申告を後回しにするのは避けましょう。
また、分離課税の対象は国内の登録業者で扱う銘柄など一定の暗号資産に限られる見込みで、すべての取引が20%になるわけではありません。今後、政令や国税庁の資料で詳細が決まっていきます。
分離課税の開始前に利益を確定するか、開始後まで待つかは、価格変動のリスクも含めて慎重に考える必要があります。将来の税率を理由にした売買の判断は、ご自身の状況に合わせて行ってください。
よくある質問
Q1. 利益が20万円以下なら、本当に何もしなくていいですか?
会社員(給与1か所・年末調整済み)の場合、所得税の確定申告は原則不要ですが、住民税の申告は必要です。また、医療費控除などで確定申告をする場合は、20万円以下でも仮想通貨の利益を含めて申告します。
Q2. 損失が出た年は申告しなくていいですか?
現行の制度では、仮想通貨の損失を給与と相殺したり、翌年に繰り越したりはできません。そのため損失だけの年は、仮想通貨の申告による税金の還付はありません。ただし、同じ年に別の通貨で利益が出ている場合は、雑所得の中で差し引きして計算します。
Q3. 海外取引所やDeFiの取引も対象ですか?
日本に住んでいる人は、海外取引所やDeFi(分散型金融)での取引も課税の対象です。年間取引報告書が発行されないことが多いため、取引履歴を自分で保存しておくことが大切です。
Q4. ステーキングの報酬にも税金はかかりますか?
原則として、報酬を受け取った時点の時価が所得になります。さらに、受け取った仮想通貨を後で売却・交換したときは、その時点でも損益が発生します。
Q5. 申告が必要なのにしなかったらどうなりますか?
本来の税金に加えて、無申告加算税や延滞税がかかる可能性があります。申告を忘れていたことに気づいたら、税務署から指摘を受ける前に自主的に申告(期限後申告)すると、加算税が軽くなる場合があります。
Q6. 家族の扶養に入っていますが、影響はありますか?
仮想通貨の利益も所得に含まれるため、利益の額によっては扶養控除や配偶者控除の対象から外れることがあります。健康保険の扶養の基準は税金とは別に決められているため、勤務先や加入している健康保険組合にも確認しましょう。
Q7. 税率20%の分離課税は2026年分から使えますか?
使えない見込みです。改正法の施行時期から、適用は早くても2028年分からとみられています。2026年分は従来どおり、雑所得として総合課税で申告します。
まとめ:まずは「自分の利益がいくらか」を知ることから
- 会社員は給与以外の所得が年20万円超で所得税の確定申告が必要。20万円以下でも住民税の申告は必要
- 税額は年収によって変わる。早見表とシミュレーターで目安を確認しておく
- 売却だけでなく、通貨間の交換や決済利用も課税のタイミング
- 取引が多い人は、損益計算サービスや税理士の活用を検討
- 税率20%の分離課税は2028年分からの見込み。2026年分は従来どおり
税金の計算は、年明けに慌ててやるほど大変になります。今のうちに取引履歴をまとめて、今年の損益がどれくらいかだけでも確認しておくと、確定申告シーズンを落ち着いて迎えられますよ。
利用者No1の仮想通貨税金計算サービス【CRYPTACT(クリプタクト)】

※本記事は、2026年10月時点の税制および公表資料をもとに、仮想通貨(暗号資産)の税金に関する一般的な情報を提供するものです。特定の取引や金融商品の売買を推奨するものではなく、税務上の助言ではありません。
※記事内の税額・早見表・シミュレーターの結果は、一定の前提を置いて計算した概算の目安であり、実際の税額を保証するものではありません。社会保険料、各種控除、ほかの所得の有無、お住まいの自治体などにより税額は変わります。
※税制は改正される可能性があります。個別の判断や正確な税額については、必ず税理士または所轄の税務署にご確認ください。
※仮想通貨は価格変動が大きく、元本を下回る可能性があります。投資判断はご自身の責任で行ってください。
※本サイトにはアフィリエイト広告(PR)が含まれます。各サービスの内容・料金は変更される場合があるため、最新情報は公式サイトでご確認ください。